Tabla de contenidos
Tabla de contenidos
De dónde viene el cash stuffing y por qué TikTok lo ha resucitadoLa psicología: por qué los límites físicos frenan el gasto impulsivoDónde falla el sistema de sobres en un mundo digitalPresupuesto con sobres digitales: del papel a los píxelesPresupuesto con varios monederos: cuando tu sobre también es un medio de pagoComparativa de los tres enfoques: efectivo, apps y varios monederosCómo montar tu propio sistema de sobres digitalesTres situaciones en las que los sobres digitales superan al efectivoQué buscar en una herramienta de sobres digitalesResumen: el cash stuffing no ha muerto, solo se ha mudado a tu móvil
Tabla de contenidos
El cash stuffing ha pasado de ser un truco de finanzas personales de nicho a uno de los movimientos de presupuesto más reconocibles de internet. Con más de 1.900 millones de visualizaciones bajo el hashtag #cashstuffing en TikTok, el método cash stuffing —repartir el efectivo en sobres— ha conectado claramente con las generaciones más jóvenes que buscan una forma práctica de controlar sus gastos. Pero en 2026, la mayor parte de nuestro dinero nunca llega a ser papel. Entonces, ¿qué pasa cuando un sistema de presupuesto basado en el efectivo se encuentra con un mundo de pagos contactless, suscripciones y transferencias internacionales?
Este artículo repasa cómo funciona hoy el cash stuffing en el presupuesto digital: desde el método de los sobres original que quizá reconozcan tus abuelos, pasando por su resurgir en la era de TikTok, hasta las herramientas modernas de presupuesto con sobres digitales y los sistemas de varios monederos que resuelven los problemas que el efectivo nunca pudo resolver. Veremos qué hace eficaz al método, dónde se desmorona y cómo una app con varios monederos, con saldos separados reales y tarjetas opcionales, cambia por completo las reglas del juego.
De dónde viene el cash stuffing y por qué TikTok lo ha resucitado
La idea que hay detrás del cash stuffing es más antigua de lo que la mayoría cree. Mucho antes de que el término existiera en las redes sociales, los hogares de Europa y Estados Unidos ya repartían sus ingresos en sobres etiquetados: uno para el alquiler, otro para la compra, otro para el ahorro. El divulgador de finanzas personales Dave Ramsey popularizó la técnica a principios de los 2000 con su programa «Financial Peace University», donde la llamó el sistema de los sobres. El principio era sencillo: cuando el sobre se vacía, dejas de gastar en esa categoría. Sin excepciones.
Lo que cambió en la década de 2020 fue el formato. A partir de 2021, más o menos, creadores de TikTok —entre ellos muchas mujeres jóvenes que gestionaban sus finanzas por primera vez— empezaron a grabarse repartiendo efectivo en carpetas con códigos de colores y fundas transparentes. La estética era parte del atractivo: ver cómo los billetes, perfectamente ordenados, entraban en fundas etiquetadas resultaba curiosamente satisfactorio, casi meditativo. El hashtag #cashstuffing superó los mil millones de visualizaciones en 2023 y, para 2025, la tendencia había generado su propia microeconomía de accesorios para carpetas, separadores personalizados e incluso negocios de contenido a tiempo completo. Una creadora de TikTok, Jasmine Taylor, montó un negocio de accesorios y cursos de cash stuffing que, según se informó, facturó 2,2 millones de dólares en 2024.
El momento no fue casual. El cash stuffing en TikTok explotó en un periodo de inflación al alza y de endeudamiento creciente de los consumidores. Se comprobó que los compradores de la generación Z hacían casi el doble de compras impulsivas que los grupos de más edad, en gran medida por la exposición a las redes sociales. Un estudio de Bank of America reveló que más de la mitad de los adultos de la generación Z no tienen ahorros de emergencia suficientes para cubrir tres meses de gastos. En ese contexto, un método de presupuesto que te impide físicamente gastar de más tenía un atractivo evidente.
La psicología: por qué los límites físicos frenan el gasto impulsivo
El método cash stuffing funciona no porque sea ingenioso, sino porque duele, de una forma útil. Las investigaciones demuestran una y otra vez que la gente gasta menos cuando paga en efectivo que cuando paga con tarjeta. El economista del MIT Drazen Prelec demostró que las tarjetas de crédito aumentan la disposición a pagar de los consumidores porque la operación se percibe como algo abstracto. Pasar o acercar una tarjeta no genera la misma fricción psicológica que entregar billetes.
El cash stuffing toma esa idea y construye un sistema a su alrededor. Cuando asignas 200 € a tu sobre de «compra» y ves que el fajo de billetes ya ha adelgazado el miércoles, tomas decisiones distintas. Te saltas el pasillo de los caprichos. Miras lo que ya tienes en la nevera antes de ir a la tienda. El método no solo registra el gasto: crea un techo infranqueable.
Esto es exactamente lo que diferencia el presupuesto por sobres de la mayoría de las apps de presupuesto, que se limitan a registrar los movimientos a posteriori. El límite de gasto no es una notificación que puedes descartar. Es un sobre vacío que no puedes rellenar hasta el próximo día de cobro.
Para una generación que soporta la presión acumulada de la publicidad en redes sociales, las compras dentro de las apps y los pagos en un clic, esa fricción tiene un valor real. Según una encuesta de Credit Karma, aproximadamente tres cuartas partes de la generación Z conocen el cash stuffing y alrededor de un tercio usa activamente alguna versión del método.
Dónde falla el sistema de sobres en un mundo digital
Con todo su poder psicológico, el sistema tradicional de cash stuffing tiene puntos ciegos reales, y empeoran cada año a medida que Europa se aleja del pago en efectivo.
No puedes pagar online con un sobre
Suscripciones, compras online, recibos domiciliados: nada de eso admite efectivo. Si gestionas el alquiler, plataformas de streaming, seguros o herramientas de software para tu actividad freelance, un sistema basado solo en efectivo deja fuera la mayor parte del presupuesto mensual. Acabas llevando un sistema paralelo: sobres para la compra y los cafés, y una tarjeta para todo lo demás. La disciplina se divide, y la visibilidad también.
Seguridad y acceso
Guardar cientos de euros en efectivo en casa tiene riesgos evidentes: robo, incendio, pérdida accidental. Los datos de las aseguradoras británicas han señalado este problema de forma reiterada en relación con la tendencia del cash stuffing. Y si viajas, ir por los aeropuertos con un juego de sobres etiquetados no es precisamente práctico.
Sin flexibilidad entre países
Para los europeos que viven en un país y ganan o gastan en otro —freelancers, teletrabajadores, expatriados—, un presupuesto basado solo en efectivo sencillamente no escala. Las transferencias SEPA, las necesidades multidivisa y la facturación internacional se hacen en digital.
Cash stuffing: qué resuelve y dónde falla
horizontal scroll
| Qué resuelve | Dónde falla |
|---|---|
| Frena el gasto impulsivo mediante límites físicos | No sirve para compras online ni suscripciones |
| Da una visión clara del presupuesto que queda | El efectivo en casa está expuesto a robos o pérdidas |
| Es sencillo: sin apps, sin contraseñas, sin curva de aprendizaje | Sin cashback, sin recompensas y sin nada a cambio del dinero parado |
| Obliga a planificar antes de cada ciclo de cobro | No escala para freelancers ni para finanzas entre países |
| Te conecta emocionalmente con el gasto | Exige ir al cajero con frecuencia y llevar el control a mano |
Presupuesto con sobres digitales: del papel a los píxeles
El presupuesto con sobres digitales toma el principio básico —dividir el dinero en contenedores etiquetados según su propósito y gastar solo del que corresponde— y lo traslada al software. En lugar de llenar sobres de papel, asignas el dinero a sobres virtuales que viven dentro de una app.
En 2026 hay, a grandes rasgos, dos categorías de herramientas de sobres digitales:
Apps de presupuesto independientes
Apps como Goodbudget, YNAB (You Need A Budget), EveryDollar y varias opciones más recientes de app de presupuesto por sobres te permiten crear sobres virtuales y registrar los movimientos a mano. Son capas de seguimiento: te ayudan a ver adónde va tu dinero, pero no guardan ni mueven dinero. Sigues necesitando una cuenta de pago y una tarjeta aparte. El presupuesto está en la app; el dinero, en tu cuenta. Y ambos no siempre van sincronizados.
Estas herramientas funcionan bien para quienes son disciplinados con el registro manual. El plan gratuito de Goodbudget, por ejemplo, permite un número limitado de sobres y dos dispositivos, mientras que la versión premium desbloquea sobres ilimitados y la sincronización con cuentas bancarias. YNAB cuesta 14,99 dólares al mes (o 109 al año) y se basa en los principios del presupuesto base cero. EveryDollar, desarrollada por Ramsey Solutions, se relanzó a principios de 2026 con nuevas funciones, como un «margin finder» (buscador de margen) y herramientas de coaching.
La limitación es que estas apps solo informan tus decisiones; no las hacen cumplir. Si tu sobre de «Comer fuera» en Goodbudget marca 0 € disponibles, nada te impide pagar con tarjeta en un restaurante igualmente.
Subcuentas dentro de apps financieras
Varias plataformas fintech europeas ofrecen ya «huchas», «bóvedas» o «espacios»: saldos separados dentro de una misma cuenta que puedes etiquetar y a los que puedes asignar dinero. Están más cerca del concepto original de los sobres porque el dinero está separado de verdad, no solo etiquetado en un registro.
Sin embargo, tienen limitaciones habituales. Las subcuentas suelen estar reservadas a los planes de pago. Muchas no permiten vincular una tarjeta distinta a cada hucha, lo que significa que sigues gastando desde un único saldo principal y conciliando a mano. Y pocas ofrecen funciones reales por monedero, como una separación a nivel de IBAN o historiales de movimientos independientes.
El hueco entre estos dos enfoques —registros que no guardan dinero y subcuentas que no pueden gastar por separado— es exactamente donde cobra sentido un verdadero sistema de presupuesto con varios monederos.
Presupuesto con varios monederos: cuando tu sobre también es un medio de pago
La razón por la que funciona el cash stuffing es que cada sobre es a la vez un contenedor de presupuesto y un instrumento de gasto. No registras lo que gastas en la compra: pagas desde el sobre de la compra. El presupuesto y el pago son lo mismo.
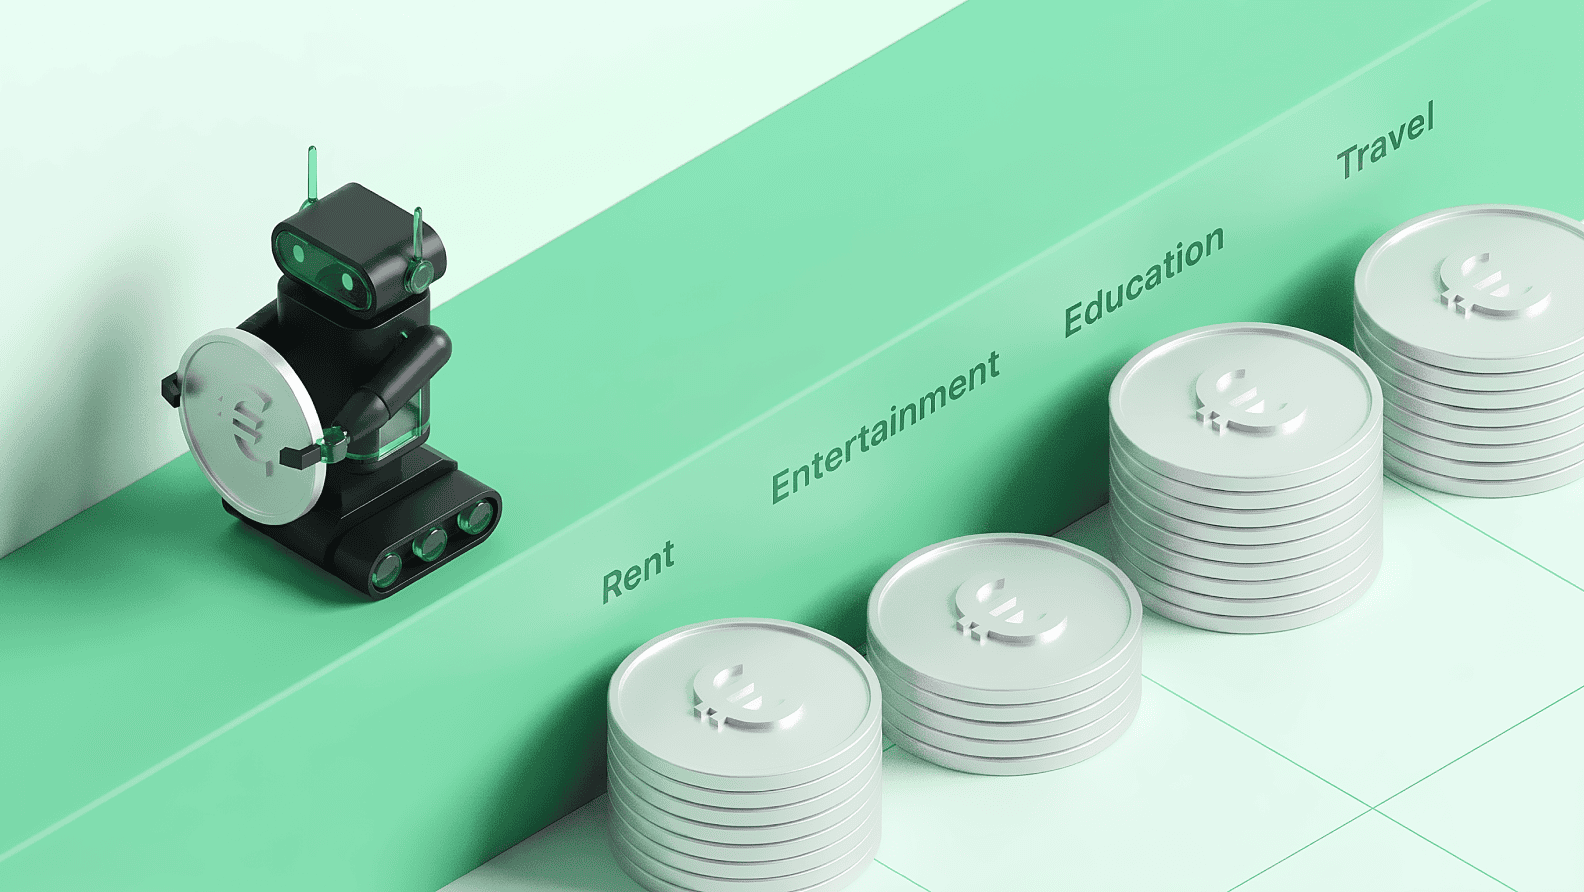
Esa es exactamente la lógica de presupuestar con varios monederos dentro de una app financiera, pero sin las limitaciones del efectivo. Un sistema real de varios monederos te permite crear monederos en euros separados para distintos fines: uno para el alquiler, otro para la compra, otro para viajes y otro que no se toca. El dinero se mueve entre monederos al instante. Y la diferencia clave: puedes vincular, si quieres, una tarjeta distinta a cada monedero, de modo que, cuando pagas, lo haces directamente desde ese presupuesto concreto y no desde un saldo general.
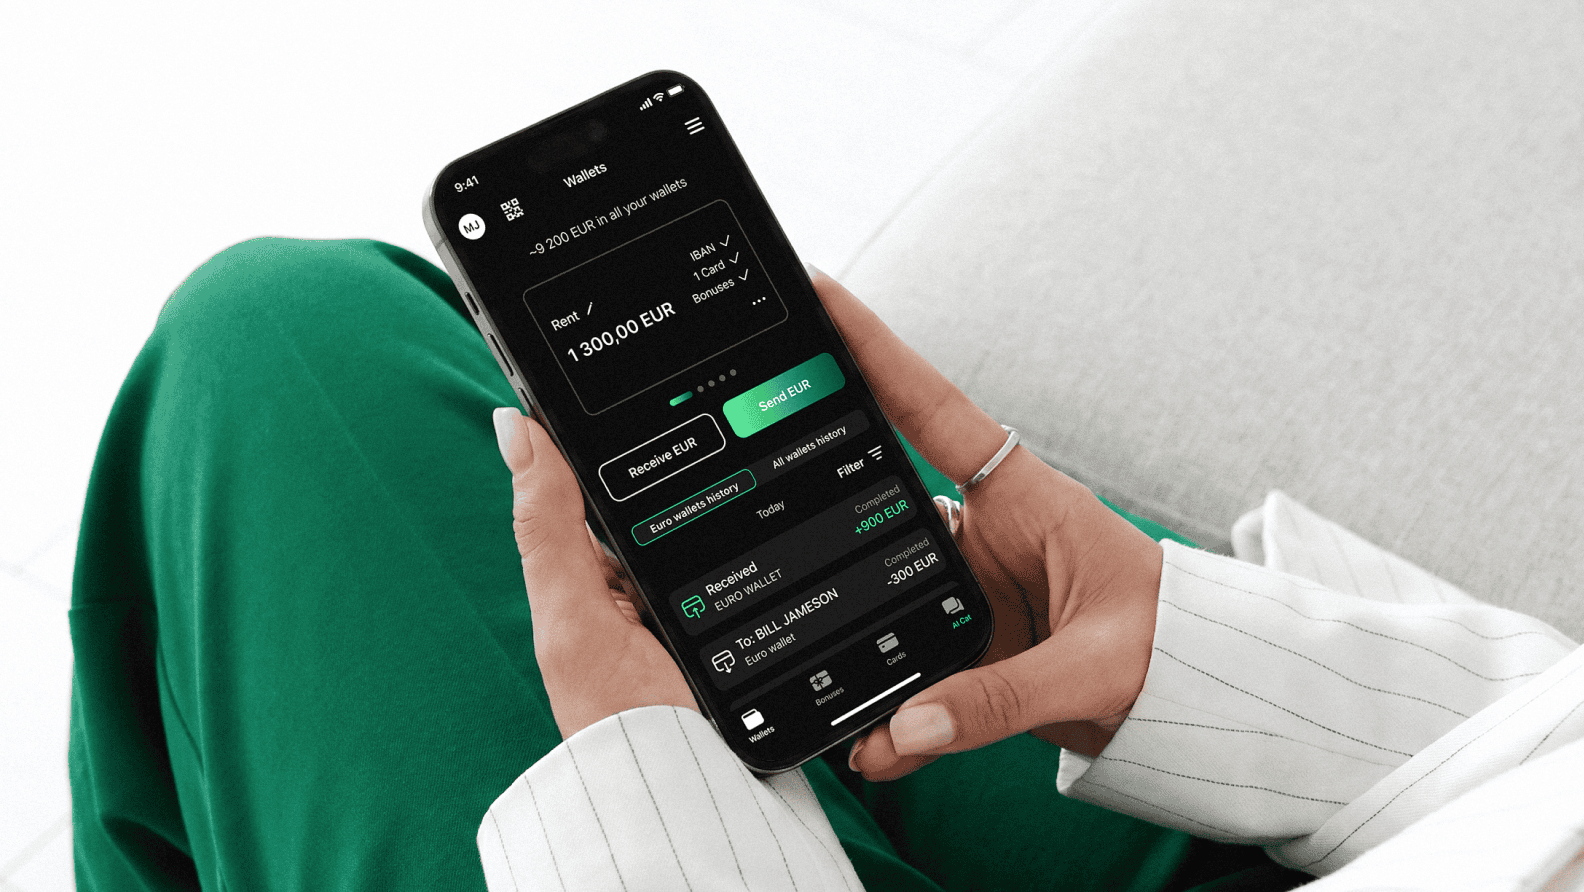
Este es el modelo que ofrece la app de Blackcat. Puedes crear varios monederos en euros dentro de la misma cuenta, cada uno con su propio saldo e historial de movimientos. Los monederos pueden existir con o sin tarjeta vinculada. Crear monederos es gratis. Si añades una o más tarjetas adicionales, se aplica una única cuota mensual de 2 €, independientemente de cuántas tarjetas extra tengas.
Así se ve en la práctica:
Ejemplo: una diseñadora freelance en Berlín
Lena ingresa 3.200 € al mes por las facturas de sus clientes, que llegan todas a su monedero fiat principal de Blackcat. Antes de tocar nada, mueve 960 € a un monedero de «Reserva para impuestos»: aproximadamente el 30 % de sus ingresos brutos, que aparta para los pagos trimestrales de impuestos y las cuotas del seguro médico. Los 2.240 € restantes se reparten en cuatro monederos:
- «Alquiler y recibos»: 1.000 €, sin tarjeta. El dinero se queda aquí y sale por transferencia SEPA a su casera y a las compañías de suministros.
- «Día a día»: 550 €, con tarjeta vinculada. Es la que acerca al datáfono en el supermercado, la cafetería y la farmacia. Cuando le queda poco, lo ve antes de gastar.
- «Caprichos»: 150 €, con tarjeta vinculada. Restaurantes, conciertos, planes de fin de semana improvisados. Cuando llega a cero, se acabó por ese mes.
- «No tocar»: 300 €, sin tarjeta. Su colchón para emergencias. Mete dinero y se olvida.
- «Reserva para impuestos»: 960 €, sin tarjeta. Intocable hasta que vence su Vorauszahlung trimestral (el pago a cuenta alemán). Es el monedero que la mayoría de los freelancers desearía haber tenido desde el primer día.
La configuración de Lena reproduce el clásico método cash stuffing, pero todo funciona en digital: paga online, recibe transferencias SEPA, ve sus saldos en tiempo real y no necesita ir al cajero. Además, tiene la opción de activar un programa de bonificaciones en la app, como una recompensa del 4 % anual sobre el saldo de su cuenta, que se abona cada mes en euros, sin inmovilizar fondos.
El pago de bonificación forma parte del programa de fidelización proporcionado por Baltic Technology Solutions OÜ. Puedes consultar los términos y condiciones detallados aquí.
Comparativa de los tres enfoques: efectivo, apps y varios monederos
No todos los métodos de presupuesto sirven para todo el mundo. A continuación tienes una comparativa de cómo se comportan los tres principales enfoques de tipo sobre en las funciones que más importan.
horizontal scroll
| Función | Sobres de efectivo | Apps de presupuesto (p. ej., Goodbudget, YNAB) | Varios monederos con tarjetas |
|---|---|---|---|
| Dinero realmente separado | Sí, físicamente | No, solo es una capa de seguimiento | Sí, saldos de monedero separados |
| Control del gasto | Límite estricto (vacío = se acabó) | Flexible, solo alertas | Límite estricto por monedero |
| Sirve para pagos online | No | Los registra, pero no los limita | Sí, con una tarjeta vinculada a cada monedero |
| Posibilidad de cashback / recompensas | No | Depende de la cuenta vinculada | Sí, si el proveedor los ofrece |
| Coste de configuración | Gratis (sobres) | Plan gratuito u 8–15 €/mes | Monederos gratis; 2 €/mes por las tarjetas extra |
| Entre países / SEPA | No | No (solo seguimiento) | Sí |
| Ideal para | Estilos de vida con poco gasto y mucho efectivo | Planificadores con conciencia de presupuesto | Freelancers, ahorradores con varios objetivos, quienes gastan en digital |
Cómo montar tu propio sistema de sobres digitales
Tanto si usas una app de cash stuffing específica como una herramienta de presupuesto o una app financiera con varios monederos, la configuración sigue la misma lógica que el método ha usado siempre. Así puedes montar tu sistema desde cero.
Paso 1: haz una lista de tus categorías de gasto
Revisa los movimientos de los últimos dos o tres meses. Agrupa cada gasto en una categoría. Sé sincero sobre adónde va realmente el dinero, no adónde te gustaría que fuera. La mayoría de la gente acaba con entre cinco y ocho categorías. Algunas habituales: vivienda y recibos, compra, transporte, gastos personales, comidas fuera y vida social, suscripciones, impuestos y ahorro o fondo de emergencia.
Paso 2: fija un límite realista por categoría
A partir de tu historial de gasto real, asigna una cantidad en euros a cada categoría. Si has estado gastando 400 € en la compra y crees que puedes bajar a 350 €, empieza por ahí. No pongas cifras aspiracionales que vas a reventar en la segunda semana: así es como la gente acaba abandonando del todo sus presupuestos.
Paso 3: elige tus herramientas
Decide si necesitas una app que solo registre, un sistema de subcuentas o una configuración completa de varios monederos. Si la mayor parte de tu gasto es digital, la opción de solo registro exigirá más disciplina, porque nada te impide realmente gastar de más. Una app con varios monederos en la que puedas vincular una tarjeta a cada monedero te da el equivalente digital de un sobre con tope estricto.
Paso 4: reparte el dinero el día de cobro
Cuando entren los ingresos, repártelos de inmediato entre tus monederos o sobres. Es el equivalente digital de una sesión de cash stuffing. Algunas apps permiten reglas de reparto automático; en la app de Blackcat, mueves el dinero entre monederos a mano, lo que conserva ese carácter deliberado y práctico que hace que el método funcione.
Paso 5: gasta solo desde el monedero correcto
Si has vinculado tarjetas a tus monederos, usa la tarjeta adecuada para cada fin. La compra, con la tarjeta de la compra. Los restaurantes, con la de caprichos. Cuando un monedero se queda corto, lo ves en tiempo real y tomas las mismas decisiones instintivas que tomarías mirando un fajo de billetes cada vez más delgado.
Paso 6: revisa y ajusta cada mes
Al final de cada mes, mira qué monederos tenían dinero sobrante y cuáles se vaciaron antes de tiempo. Ajusta los repartos. Destina lo que sobre al ahorro o a amortizar deudas. El sistema es tan útil como tu disposición a afinarlo.
Tres situaciones en las que los sobres digitales superan al efectivo
La trampa de las suscripciones
Te das de alta en una plataforma de streaming, una app de fitness, un plan de almacenamiento en la nube y una suscripción a un periódico. Por separado, cada una cuesta menos de 15 €. Juntas, se llevan entre 50 y 70 € al mes. Los sobres de efectivo no pueden detectarlo porque las suscripciones no se pagan en efectivo. Pero un monedero de «Suscripciones» con tarjeta vinculada hace visible el gasto total. Si solo le has asignado 40 € y se está quedando seco, sabes qué suscripción cancelar.
Compartir gastos con tu pareja
Dos personas que comparten gastos pueden crear un monedero conjunto para los gastos comunes —alquiler, compra, cosas de casa— y mantener monederos individuales para el gasto personal. Se acabaron las dudas sobre quién debe qué. Cada uno recarga el monedero compartido con una cantidad acordada cada mes. El historial de movimientos del monedero es el recibo.
Ahorrar para un objetivo concreto
Los aficionados al cash stuffing suelen crear sobres para objetivos: unas vacaciones, un portátil nuevo, un fondo de emergencia. La versión digital es un monedero sin tarjeta. El dinero entra, pero no sale con facilidad. A diferencia de un sobre de papel, el saldo se controla con precisión, está protegido por la seguridad de tu app financiera y no pierde poder adquisitivo guardado en una carpeta. Si tu proveedor ofrece una recompensa sobre el saldo, el dinero puede incluso crecer mientras espera.
Qué buscar en una herramienta de sobres digitales
Si estás valorando qué enfoque encaja con tu vida financiera, estas son las funciones que conviene revisar antes de decidirte:
horizontal scroll
| Función | Por qué importa |
|---|---|
| Saldos de monedero separados (no solo etiquetas) | Garantiza que tu presupuesto se cumple de verdad, no solo que se registra |
| Tarjeta opcional por monedero | Te permite gastar directamente desde un presupuesto concreto: el equivalente digital de sacar efectivo de un sobre |
| Creación de monederos gratuita | No deberías pagar por crear categorías. La complejidad de cada presupuesto varía y tu herramienta debería adaptarse |
| Transferencias SEPA | Pagar el alquiler, los recibos o las facturas desde monederos concretos mantiene el sistema completo |
| Programas de bonificaciones o recompensas | Lo ideal es que el dinero destinado a ahorro o a colchón no se quede parado |
| Sin plan de pago obligatorio para las funciones básicas | El sistema de sobres básico debería funcionar con un plan gratuito |
| Saldo visible en tiempo real | Sustituye al gesto de mirar dentro de un sobre de efectivo |
La app de Blackcat cumple estos requisitos: creación de monederos con tarjeta gratis, transferencias SEPA desde cualquier monedero, tarjetas opcionales vinculadas a monederos concretos y acceso a programas de bonificaciones, incluida una recompensa del 4 % anual sobre el saldo de la cuenta, todo ello sin suscripción de pago. Puedes ver todas las funciones de los monederos en blackcat.app/es/wallet.
Resumen: el cash stuffing no ha muerto, solo se ha mudado a tu móvil
El principio que hay detrás del presupuesto por sobres —dar una función a cada euro antes de gastarlo y parar cuando se acaba lo asignado— es tan válido en 2026 como lo era en 1996. Lo que ha cambiado es la infraestructura. El efectivo no puede seguir el ritmo de cómo pagan, ahorran y transfieren dinero hoy la mayoría de los europeos.
El presupuesto con sobres digitales conserva la disciplina y elimina la fricción. Y su versión más eficaz no es una app de seguimiento que registra el gasto a posteriori, sino un sistema en el que el presupuesto y el medio de pago son lo mismo. Monederos separados, cada uno con su propio saldo y su tarjeta opcional, recrean la sensación tangible del cash stuffing sin ninguna de sus limitaciones.
Tanto si eres de la generación Z y descubriste el cash stuffing en TikTok como si llevas años guardando billetes en sobres, el camino para dar el salto es el mismo: mantén la mentalidad, cambia el medio.
Preguntas frecuentes
¿Qué es el cash stuffing y por qué es tan popular?
El cash stuffing es un método de presupuesto en el que sacas efectivo y lo repartes físicamente en sobres etiquetados para distintas categorías de gasto. Se hizo enormemente popular en TikTok entre 2021 y 2025 porque ofrece una forma visual y tangible de gestionar el dinero que conecta con las generaciones más jóvenes que luchan contra el gasto impulsivo. El método funciona porque hace que el gasto se sienta real: cuando se acaba el efectivo de un sobre, se acaba el gasto.
¿Cómo funciona el presupuesto por sobres?
El presupuesto por sobres consiste en asignar una cantidad fija de dinero a cada categoría de gasto (compra, ocio, transporte, etc.) al principio de cada ciclo de cobro. Solo gastas del sobre correspondiente. Si el sobre de la compra está vacío el miércoles, cocinas con lo que haya en la despensa en lugar de ir al súper. El método obliga a planificar con antelación y evita gastar de más porque el límite físico es absoluto.
¿Qué es el presupuesto con sobres digitales?
El presupuesto con sobres digitales aplica el mismo principio con apps o plataformas financieras en lugar de efectivo. Algunas herramientas, como Goodbudget o YNAB, crean sobres virtuales que registran tu gasto, pero no guardan dinero real. Las soluciones más avanzadas usan saldos separados reales o varios monederos dentro de una misma cuenta, donde el dinero está separado de verdad y se puede gastar con tarjetas vinculadas, lo que reproduce el tope estricto de un sobre de efectivo en un entorno totalmente digital.
¿Puedo hacer cash stuffing sin efectivo?
Sí. La idea central —asignar el dinero a fines concretos por adelantado y negarte a gastar de más— no requiere billetes. Una app con varios monederos que te permita crear monederos separados con saldos individuales y tarjetas vinculadas opcionales consigue el mismo resultado en digital, y además admite pagos online, suscripciones y transferencias internacionales que el efectivo no puede gestionar.
¿Qué limitaciones tiene el cash stuffing?
Las principales son: no puedes usar efectivo para compras online ni suscripciones; guardar mucho efectivo en casa supone un riesgo de seguridad; el efectivo no te da nada a cambio mientras está guardado; y el método no funciona bien para quienes gestionan sus finanzas entre varios países o necesitan hacer transferencias SEPA. Además, exige llevar el control a mano, porque no hay un historial automático de movimientos.
¿Cómo mejoran el presupuesto las apps con varios monederos?
Las apps con varios monederos mejoran tanto los sobres de efectivo como las apps de presupuesto que solo registran, porque combinan la separación del presupuesto con una función de pago real. Cada monedero contiene dinero real, puede tener su propia tarjeta vinculada y admite operaciones digitales, incluidas las transferencias SEPA. Eso significa que tus categorías de presupuesto son también tus instrumentos de gasto: el mismo principio que hace eficaz el cash stuffing, pero compatible con la forma en que la mayoría de la gente paga realmente en 2026.