Tabla de contenidos
Tabla de contenidos
¿Cómo funcionan los pagos contactless?¿Cuál es el límite de los pagos contactless en Europa?¿Cuándo tengo que introducir el PIN en los pagos contactless?¿Cómo funcionan Apple Pay y Google Pay con las tarjetas de pago?¿Se pueden usar las tarjetas virtuales para pagar con contactless?¿Son seguros los pagos contactless para el gasto diario?¿Se pueden usar los pagos contactless en el extranjero dentro de Europa?¿Qué hago si me rechazan un pago contactless?Consejos prácticos para pagar con contactless en EuropaEn resumen
Tabla de contenidos
Acercas la tarjeta, el datáfono pita y te vas con tu café. Todo dura unos dos segundos y, sin embargo, detrás de ese gesto tan cotidiano hay un sistema sorprendentemente sofisticado que ha cambiado la forma de pagar de todo un continente.
Las últimas estadísticas de pagos del BCE del primer semestre de 2025 ponen las cifras en perspectiva: en la zona euro se hicieron 29.600 millones de pagos contactless con tarjeta en solo seis meses, un 12,8 % más que el año anterior. El valor total alcanzó los 0,8 billones de euros. A finales del primer semestre de 2025, el 93 % de los terminales de punto de venta de la zona euro aceptaban operaciones contactless, y cada habitante de la zona euro tenía de media 2,5 tarjetas de pago.
Los pagos contactless en los que Europa confía a diario no son el futuro: son lo normal. Pero ¿cómo funcionan exactamente? ¿Cuáles son los límites de los pagos contactless en Europa? ¿Cuándo entra en juego el PIN? ¿Y qué papel tienen Apple Pay, Google Pay y las tarjetas virtuales? Vamos a verlo.
¿Cómo funcionan los pagos contactless?
Todo pago contactless con tarjeta —ya sea con una tarjeta física, una tarjeta virtual, el móvil o un reloj inteligente— se basa en la tecnología NFC (Near Field Communication, comunicación de campo cercano). Tu tarjeta o tu dispositivo llevan una antena diminuta y un chip seguro. Cuando los acercas a unos pocos centímetros de un terminal de pago, ambos dispositivos intercambian datos cifrados casi al instante. El terminal lee tus credenciales de pago, confirma el importe y envía una solicitud de autorización a la entidad emisora de tu tarjeta. Si se aprueba, el pago está hecho. Sin PIN. Sin firma.
Lo que hace que sea seguro es que el chip genera un código criptográfico único y de un solo uso para cada operación. Las tarjetas contactless producen lo que el sector llama un CVV dinámico (iCVV): un código que solo vale para ese pago concreto. Aunque alguien interceptara físicamente la señal NFC (tendría que estar a menos de 4 centímetros), el código capturado no le serviría para nada más.
Los pagos NFC han crecido con rapidez en toda Europa. Los datos del BCE del segundo semestre de 2024 mostraron 29.500 millones de operaciones contactless por valor de 0,8 billones de euros solo en ese semestre, un 15,5 % más que en el mismo periodo de 2023. Los pagos con tarjeta suponen ya el 57 % de todas las operaciones sin efectivo en la zona euro, y el contactless es la modalidad dominante dentro de ellos.
¿Cuál es el límite de los pagos contactless en Europa?
La cifra que más vas a encontrar en la zona euro es de 50 € por operación. Es el importe máximo de un pago contactless individual que se puede procesar sin autenticación con PIN, tal como establece el artículo 11 del Reglamento Delegado (UE) 2018/389 de la Comisión: las normas técnicas de regulación sobre autenticación reforzada de clientes (SCA) de la PSD2.
El tope de 50 € se aplica en la gran mayoría de los países de la zona euro, entre ellos Alemania, Francia, España, Italia, los Países Bajos, Austria, Bélgica, Irlanda, Portugal, Grecia, Malta y los países bálticos. Según el resumen del BCE sobre la PSD2, estos límites forman parte del sistema de exenciones a la SCA, pensado para equilibrar la comodidad con la protección frente al fraude.
Pero el estándar de la zona euro es solo una parte del panorama. Los países europeos que no usan el euro fijan sus propios límites, y la variación es considerable. Según los datos de Merchant Machine de 2026 y la información de FF News:
horizontal scroll
| País | Límite de pago contactless | Equivalente aproximado en EUR |
|---|---|---|
| Alemania, Francia, España, Italia, Países Bajos, Austria, Irlanda, Malta | 50 € | 50 € |
| Polonia | 100 PLN | ~23 € |
| República Checa | 500 CZK | ~20 € |
| Suecia | 400 SEK | ~35 € |
| Hungría | 15.000 HUF | ~38 € |
| Rumanía | 200 RON | ~40 € |
| Suiza | 80 CHF | ~82 € |
| Reino Unido | 100 £ | ~117 € |
La República Checa, con unos 20 €, y Polonia, con unos 23 €, tienen algunos de los límites más bajos de Europa. Las 100 £ del Reino Unido son el límite más alto y, desde marzo de 2026, el Reino Unido elimina su tope nacional fijo y permite que cada proveedor fije sus propios límites contactless.
Una encuesta de Payments Europe de 2021 a más de 3.200 consumidores de Francia, Alemania, Italia, España, Suecia y Polonia reveló que la mayoría se sentiría cómoda con límites de hasta 150 €, el triple del tope actual. Los consumidores van por delante de la regulación.

¿Cuándo tengo que introducir el PIN en los pagos contactless?
Aunque cada operación esté por debajo del límite de 50 €, de vez en cuando te pedirán el PIN. No es un fallo: es una medida de seguridad que exige la PSD2.
Según la Q&A oficial de la EBA (2018/4225), las reglas funcionan así. La entidad emisora de tu tarjeta debe aplicar la SCA (es decir, pedirte el PIN) cuando se alcanza cualquiera de estos umbrales:
- El importe acumulado de las operaciones contactless consecutivas desde la última vez que introdujiste el PIN supera los 150 €, o
- El número de operaciones contactless consecutivas desde la última vez que introdujiste el PIN llega a 5.
El emisor elige qué contador aplica: el de importe o el de número de operaciones (no los dos). Cuando se activa el umbral, se exige el PIN y el contador vuelve a cero.
Esto significa que te pueden pedir el PIN por un café de 3 € si es tu sexto pago contactless seguido. O por una compra de 45 € si tu importe acumulado acaba de pasar de 150 €. Es predecible cuando entiendes el sistema, y es una capa de protección importante si pierdes tu tarjeta de pago contactless o te la roban.
¿Cómo funcionan Apple Pay y Google Pay con las tarjetas de pago?
Aquí es donde pagar acercando el móvil se vuelve interesante si quieres ir más allá del límite de 50 €.
Cuando usas Apple Pay o Google Pay, añades una capa extra de autenticación —biométrica (Face ID, huella dactilar) o el PIN del dispositivo— antes de que la señal NFC salga de tu móvil. Como ya has verificado tu identidad en el dispositivo, muchos emisores tratan la operación como autenticada con SCA. Eso significa que el tope de 50 € por operación que se aplica a una tarjeta física a menudo no se aplica a los pagos con el monedero del móvil.
En la práctica: puede que con tu tarjeta física tengas un límite de 50 € en un supermercado de Berlín, pero que puedas pagar 150 € o más con el móvil en el mismo terminal. El terminal del comercio solo ve un pago contactless autenticado.
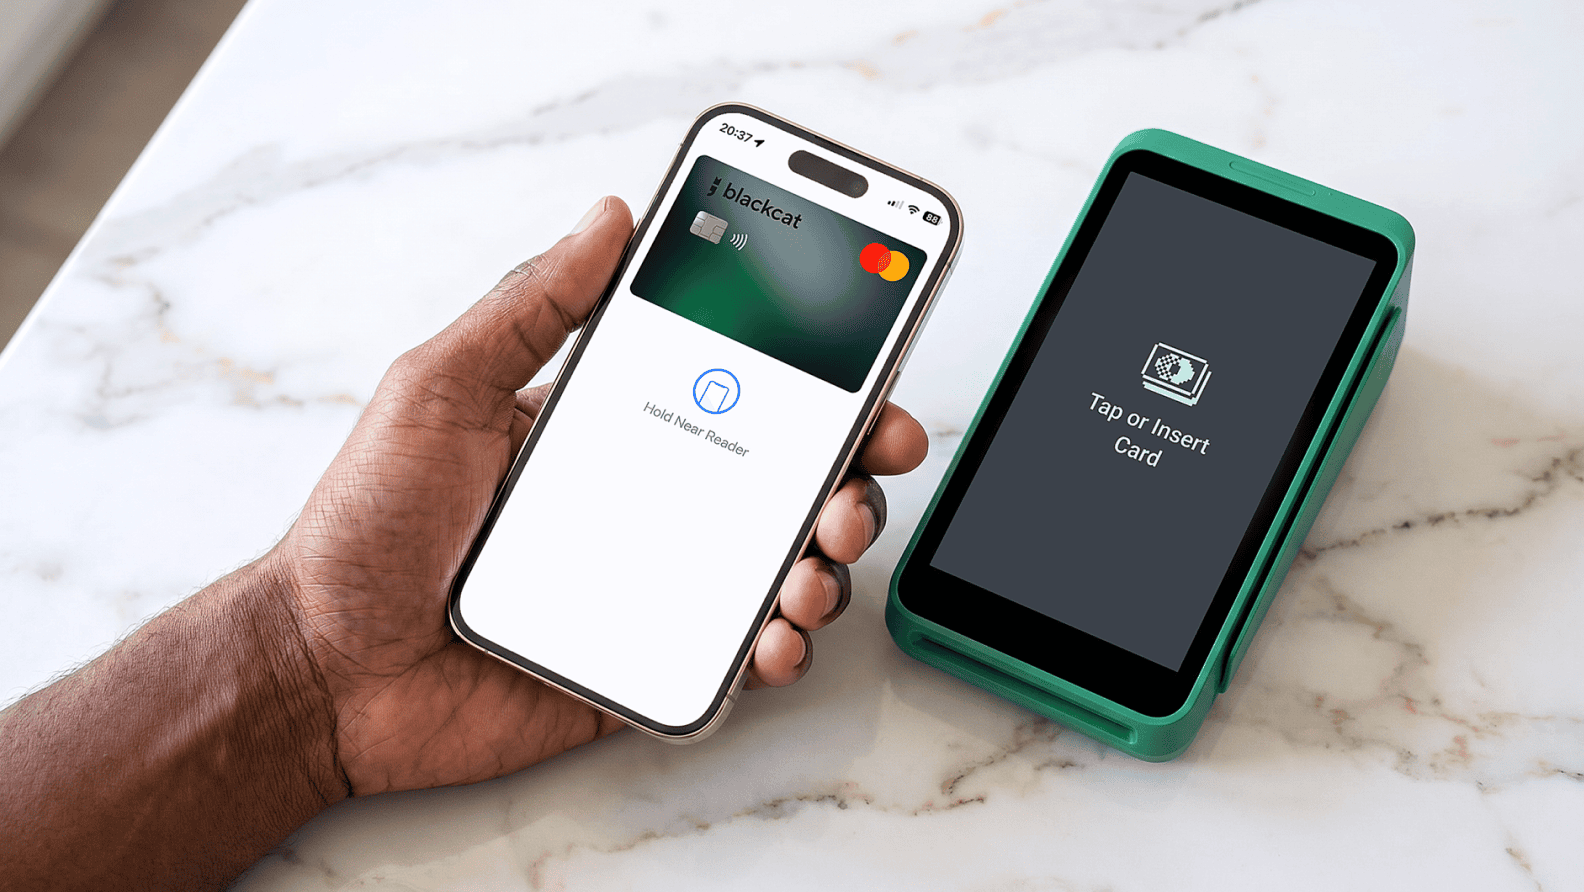
Es una de las razones prácticas más sólidas para añadir tu tarjeta de pago a un monedero del móvil. Las tarjetas Blackcat se pueden añadir a Apple Pay directamente desde la app. Si haces a menudo compras de más de 50 € —una compra grande en el súper, la cuenta de un restaurante, un hotel de última hora—, pagar con el móvil elimina por completo esa fricción.
Google Pay funciona igual desde el punto de vista técnico. Añades tu tarjeta a la app Google Wallet, la verificas y pagas acercando el móvil a cualquier terminal con NFC. La autenticación biométrica o con el bloqueo del dispositivo implica límites más altos y que no salten los contadores acumulados del PIN. Los usuarios de Apple Pay y de Google Pay en Europa se benefician igual de este enfoque: la autenticación se hace en tu dispositivo, no en el terminal.
¿Se pueden usar las tarjetas virtuales para pagar con contactless?
Sí, y es algo que mucha gente pasa por alto. Una tarjeta virtual no sirve solo para compras online.
Cuando añades una tarjeta virtual a Apple Pay o Google Pay, funciona exactamente igual que una física en cualquier terminal NFC. Acercas el móvil y el pago se completa. Para el terminal, un pago contactless con tarjeta virtual es idéntico a uno con tarjeta física. Lo que recibe es una credencial de pago tokenizada y cifrada, con el mismo formato sea cual sea el tipo de tarjeta.
Esto significa que puedes abrir una cuenta Blackcat, recibir una tarjeta virtual al instante (sin esperar al envío por correo), añadirla a tu monedero del móvil y empezar a pagar con contactless en tiendas físicas en cuestión de minutos.
Donde se vuelve realmente útil es en combinación con un sistema de varios monederos. Blackcat te permite crear monederos ilimitados, cada uno con su propio IBAN y una tarjeta virtual opcional. Puedes emitir una tarjeta virtual contactless distinta para cada monedero —una para el gasto diario, otra para viajes, otra para suscripciones— y pagar desde el monedero que elijas. Todos los monederos participan en un programa de bonificaciones*.
¿Son seguros los pagos contactless para el gasto diario?
Respuesta corta: sí, y los datos lo respaldan con claridad.
Los pagos contactless con tarjeta están protegidos por varias capas. En primer lugar, el chip NFC genera un código único de un solo uso por operación, así que los datos interceptados no sirven de nada. En segundo lugar, el tope de 50 € por operación y el límite acumulado de 150 € / 5 operaciones hacen que, incluso con una tarjeta robada, el daño tenga un techo. En tercer lugar, la PSD2 limita la responsabilidad del titular a un máximo de 50 € en caso de operaciones no autorizadas (y a cero si la pérdida no se podía detectar), según explica el BCE.
Además de la protección regulatoria, los proveedores de pagos modernos añaden sus propias capas. Las funciones de seguridad de Blackcat incluyen el cumplimiento de PCI DSS en el tratamiento de los datos de la tarjeta, la autenticación 3D Secure en los pagos online, una seguridad de la información alineada con la norma ISO 27001, el bloqueo instantáneo de la tarjeta desde la app y límites de gasto personalizados por tarjeta.
Los propios datos del BCE muestran que las tasas de fraude con tarjeta en la zona euro han ido bajando aunque el volumen de pagos contactless se dispara: una señal clara de que la arquitectura de seguridad funciona.

¿Se pueden usar los pagos contactless en el extranjero dentro de Europa?
Por supuesto. Tu tarjeta de pago contactless funciona en cualquier lugar de Europa que acepte la misma red de tarjetas (Mastercard, Visa), es decir, prácticamente en todas partes. El protocolo NFC está estandarizado, así que una tarjeta que funciona en Ámsterdam funcionará en Lisboa, Varsovia o Zúrich.
Lo principal que debes vigilar cuando viajas es el límite contactless local. Si estás acostumbrado a pagar sin PIN hasta 50 € en Alemania, verás que en Polonia, con su límite de 100 PLN (~23 €), te piden el PIN mucho antes. En cambio, si pasas a Suiza (80 CHF, ~82 €) o al Reino Unido (100 £), tienes más margen.
Esta es otra razón por la que conviene vincular la tarjeta a Apple Pay o Google Pay antes de viajar: la autenticación biométrica suele saltarse los límites locales de las tarjetas físicas, así que el comportamiento es el mismo en todos los países.
Con una tarjeta de pago Blackcat, tu cuenta está en EUR y tiene un IBAN europeo. Las transferencias SEPA funcionan en el EEE, el Reino Unido y Suiza, y tu tarjeta se acepta en cualquier terminal del mundo que acepte Mastercard. Las transferencias SEPA entrantes gratuitas y las 5 transferencias SEPA salientes gratuitas al mes hacen que los costes transfronterizos sean previsibles.
¿Qué hago si me rechazan un pago contactless?
Un rechazo contactless en el terminal suele deberse a una de estas cuatro causas:
1. Has alcanzado el límite acumulado de la SCA. Cinco pagos contactless seguidos o 150 € de gasto contactless acumulado. Solución: inserta la tarjeta e introduce el PIN. El contador vuelve a cero.
2. El importe supera el límite contactless local. La compra supera los 50 € (o el equivalente local). Solución: paga con chip y PIN o con el móvil a través de Apple Pay / Google Pay (que puede admitir límites más altos).
3. Fondos insuficientes. El saldo de tu cuenta no cubre la compra. Solución: recarga tu monedero por SEPA, con una transferencia interna desde otro monedero o convirtiendo cripto a EUR si usas el servicio cripto integrado de Blackcat.
4. Problema técnico. El terminal, el chip de tu tarjeta o la conexión NFC han tenido un fallo momentáneo. Solución: vuelve a intentarlo, prueba en otro terminal o inserta la tarjeta.
Si el rechazo no tiene sentido —tienes saldo suficiente y no has alcanzado ningún límite—, revisa las alertas de operaciones en tiempo real de tu app de pagos. Con Blackcat, cada operación genera una notificación push al instante, y puedes comprobar tu saldo, bloquear tarjetas o ajustar límites directamente desde la app.
Consejos prácticos para pagar con contactless en Europa
Conoce los límites antes de viajar. La tabla de arriba es tu chuleta. Polonia, la República Checa y Suecia tienen límites más bajos que el estándar de la zona euro.
Añade tu tarjeta a Apple Pay o Google Pay. Es lo más útil que puedes hacer para tus pagos contactless del día a día: límites más altos, seguridad biométrica y el móvil siempre en el bolsillo. Blackcat lo pone fácil con la integración de Apple Pay directamente en la app.
Lleva tu tarjeta física como respaldo. Algunos comercios, cajeros y zonas rurales todavía no admiten NFC. Una tarjeta física en la cartera te cubre cuando la tecnología no colabora.
Usa monederos con tarjeta para organizar tu presupuesto. Asigna tarjetas virtuales distintas a monederos distintos —gasto diario, viajes, ocio— y paga con contactless desde el que corresponda. Siempre sabrás de qué bolsa de dinero estás gastando.
Activa las notificaciones en tiempo real. No esperes al extracto mensual para detectar algo raro. Las alertas instantáneas de tu proveedor de pagos te permiten reaccionar en segundos.
En resumen
Los pagos contactless en Europa son rápidos, seguros y, cada vez más, la opción por defecto. El límite por operación en la mayoría de los países de la zona euro es de 50 €, pero los pagos con el monedero del móvil a través de Apple Pay y Google Pay a menudo se saltan ese tope. Los umbrales acumulados de la PSD2 (150 € o 5 operaciones) hacen que te pidan el PIN de vez en cuando en cualquier caso. Y las tarjetas virtuales funcionan exactamente igual que las físicas cuando las añades a un monedero del móvil, así que puedes empezar a pagar con contactless el mismo día que abres tu cuenta.
Entender estos mecanismos no solo te ahorra momentos incómodos en la caja. Te ayuda a usar tu dinero con más confianza, tanto si te tomas un flat white en Viena como si pagas la compra de la semana en Varsovia.
Preguntas frecuentes: pagos contactless en Europa
¿Cómo funcionan los pagos contactless?
Los pagos contactless usan la tecnología NFC (comunicación de campo cercano). Tu tarjeta o tu móvil intercambian datos cifrados con un terminal de pago cuando los acercas a pocos centímetros. El chip genera un código único de un solo uso para cada operación, y la entidad emisora de tu tarjeta autoriza el pago en menos de un segundo. En las operaciones dentro del límite local no hace falta PIN ni firma.
¿Cuál es el límite de los pagos contactless en Europa?
En la mayoría de los países de la zona euro —entre ellos Alemania, Francia, España, Italia, los Países Bajos y Austria— el límite es de 50 € por operación. Los países que no usan el euro fijan sus propios límites: el Reino Unido permite 100 £, Suiza 80 CHF (~82 €) y Polonia 100 PLN (~23 €). Estos límites se aplican a los pagos con tarjeta física; los monederos del móvil como Apple Pay pueden permitir importes más altos gracias a la autenticación biométrica integrada.
¿Cuándo tengo que introducir el PIN en los pagos contactless?
Los pagos contactless sí exigen PIN de vez en cuando. Según la PSD2, la entidad emisora de tu tarjeta debe pedirte el PIN tras cinco operaciones contactless consecutivas o cuando tu gasto contactless acumulado llega a 150 €, según el umbral que aplique el emisor. Una vez introducido el PIN, el contador vuelve a cero. Esto se aplica aunque cada operación haya estado muy por debajo de 50 €.
¿Puedo usar una tarjeta virtual para pagar con contactless?
Sí, las tarjetas virtuales sirven para pagar con contactless igual que las físicas. Cuando añades una tarjeta virtual a Apple Pay o Google Pay, funciona exactamente igual que una tarjeta física en los terminales NFC. El terminal recibe una credencial de pago tokenizada y no puede distinguir entre una tarjeta virtual y una física. Así que puedes empezar a pagar con contactless el mismo día que abres tu cuenta y recibes tu tarjeta virtual.
¿Puedo usar Apple Pay para pagar con contactless?
Sí. Añades tu tarjeta de pago a la app Wallet de Apple, la verificas con la entidad emisora de tu tarjeta y luego acercas el móvil a cualquier terminal NFC para pagar. El móvil usa autenticación biométrica (Face ID, huella dactilar) o el PIN del dispositivo antes de transmitir el pago, y por eso muchos emisores permiten límites por operación más altos que con las tarjetas físicas. Las tarjetas Blackcat se pueden añadir a Apple Pay directamente desde la app.
¿Puedo usar Google Pay para pagar con contactless?
Sí. Google Pay funciona igual que Apple Pay en las operaciones contactless. Añades tu tarjeta de pago a la app Google Wallet, la verificas con la entidad emisora de tu tarjeta y acercas el móvil a cualquier terminal NFC. Con la autenticación biométrica o el bloqueo del dispositivo, muchos emisores consideran la operación conforme a la SCA y suelen permitir límites más altos que con una tarjeta física.
¿Qué pasa si supero el límite contactless?
Si tu compra supera el límite contactless local (50 € en la mayoría de los países de la zona euro), el terminal rechazará el pago contactless y te pedirá que insertes la tarjeta e introduzcas el PIN. También puedes pagar con Apple Pay o Google Pay en el móvil, que a menudo admiten límites más altos gracias a la autenticación biométrica integrada. El PIN también se exige cuando tu gasto contactless acumulado llega a 150 € o alcanzas cinco pagos contactless seguidos.
¿Son seguros los pagos contactless para el gasto diario?
Sí. Cada pago genera un código criptográfico único que no se puede reutilizar. Los límites por operación acotan la exposición si te roban la tarjeta. La PSD2 limita la responsabilidad del titular a un máximo de 50 € por operaciones no autorizadas. Y los proveedores de pagos modernos añaden más capas: notificaciones en tiempo real, bloqueo instantáneo de la tarjeta, 3D Secure en los pagos online y cumplimiento de PCI DSS en el tratamiento de los datos.
¿Se pueden usar los pagos contactless en el extranjero dentro de Europa?
Sí. Cualquier tarjeta de pago contactless funciona en cualquier terminal con NFC de Europa, estés en el país que estés. La red de tarjetas (Mastercard, Visa) está estandarizada. Lo que cambia es el límite contactless local, que varía según el país, así que consulta los límites de tu destino. Añadir la tarjeta a Apple Pay o Google Pay suele permitir saltarse los límites locales de las tarjetas físicas.
¿Qué hago si me rechazan un pago contactless?
Las causas más habituales son: has alcanzado el límite acumulado de la SCA (inserta la tarjeta e introduce el PIN para poner el contador a cero), la compra supera el límite contactless local (paga con chip y PIN o con el móvil), no tienes fondos suficientes (recarga tu cuenta) o hay un problema técnico momentáneo (vuelve a intentarlo o usa otro terminal). Revisa las alertas en tiempo real de tu app de pagos para identificar el problema rápidamente.