Tabla de contenidos
Tabla de contenidos
El coste real de tenerlo todo en una sola cuentaQué buscan realmente las administraciones tributariasLa estructura de cinco cuentas que cambió mi forma de trabajarIVA, cotizaciones sociales y las complicaciones de las que nadie te avisaCuando las criptomonedas y los cobros en varias divisas añaden otra capaQué cambió en 2026 (y qué viene después)Resumen
Tabla de contenidos
Cómo separar tu dinero personal y el de tu actividad freelance, y por qué importa para los impuestos
Este artículo explica cómo separar el dinero personal y el de tu actividad freelance de una forma que funcione en el día a día, por qué la separación importa mucho más allá del orden, qué cambia exactamente cuando llega la temporada de impuestos y cómo tratan la cuestión las distintas jurisdicciones europeas.
Pasé el primer año de mi carrera como freelance moviéndolo todo a través de una única cuenta de pago. Pagos de clientes, la compra, suscripciones de software, el alquiler: todo entraba y salía del mismo sitio. Parecía sencillo hasta que llegó enero y me senté a hacer la declaración. Tres semanas después seguía revisando movimientos, intentando averiguar qué cargo de 47,90 € era una comida con un cliente y cuál una cena de martes con amigos. Ese año acabé dejándome unos 1.200 € en deducciones legítimas, simplemente porque no era capaz de reconstruir qué era de la actividad y qué era personal.
Este artículo explica cómo separar el dinero personal y el de tu actividad freelance de una forma que funcione en el día a día, por qué la separación importa mucho más allá del orden, qué cambia exactamente cuando llega la temporada de impuestos y cómo tratan la cuestión las distintas jurisdicciones europeas. Se basa en conversaciones con freelancers, asesores fiscales y profesionales del cumplimiento normativo de toda Europa, además de en las duras lecciones de haberlo hecho mal yo misma.
El coste real de tenerlo todo en una sola cuenta
La mayoría de los freelancers empiezan igual. Consigues tu primer cliente, te pide los datos de pago y le das tu IBAN personal. Funciona. Llega el dinero. Lo gastas. El problema crece poco a poco y solo se hace visible cuando necesitas rendir cuentas de lo que ha pasado.
Una asesora fiscal con la que hablé en Berlín me contó que la gran mayoría de los freelancers que acuden a ella para hacer su primera Einkommensteuererklärung (la declaración de la renta alemana) nunca han separado sus finanzas. «Llegan con doce meses de extractos bancarios y una vaga sensación de pavor», me dijo. «Las tres primeras sesiones las pasamos solo categorizando movimientos que deberían haber estado claros desde el primer día».
El coste económico no es abstracto. Cuando se mezclan los movimientos de la actividad y los personales, pasan tres cosas de forma sistemática:
Te dejas deducciones. Una suscripción de software de 15 € al mes es fácil de ver en el extracto. ¿Una cuota de almacenamiento en la nube de 3,50 € enterrada entre un cargo del supermercado y una suscripción de streaming? Esa se escapa. A lo largo de un año, estas pequeñas deducciones perdidas suman cientos de euros: en mi primer año de contabilidad mezclada reconstruí unos 1.200 € en gastos legítimos que nunca había deducido.
Pagas de más en los pagos a cuenta. Cuando no puedes calcular rápido el beneficio real de tu actividad, tiendes a sobrestimar los pagos trimestrales para evitar sanciones. Ese dinero se queda en manos de la administración tributaria sin generarte nada hasta que presentas la declaración anual y te lo devuelven, meses después. Para un freelance que gana 50.000 €, pagar de más aunque sea un 10 % supone tener entre 1.000 y 2.000 € inmovilizados sin necesidad.
Te expones más ante una inspección. Las administraciones tributarias de toda Europa se han vuelto mucho más sofisticadas a la hora de detectar declaraciones de autónomos con patrones propios de las finanzas mezcladas. En Alemania, el Finanzamt puede solicitar, y solicita, extractos completos de las cuentas durante las inspecciones. Si todos los movimientos están mezclados, no solo defiendes deducciones concretas: defiendes la credibilidad de toda tu declaración.
Qué buscan realmente las administraciones tributarias
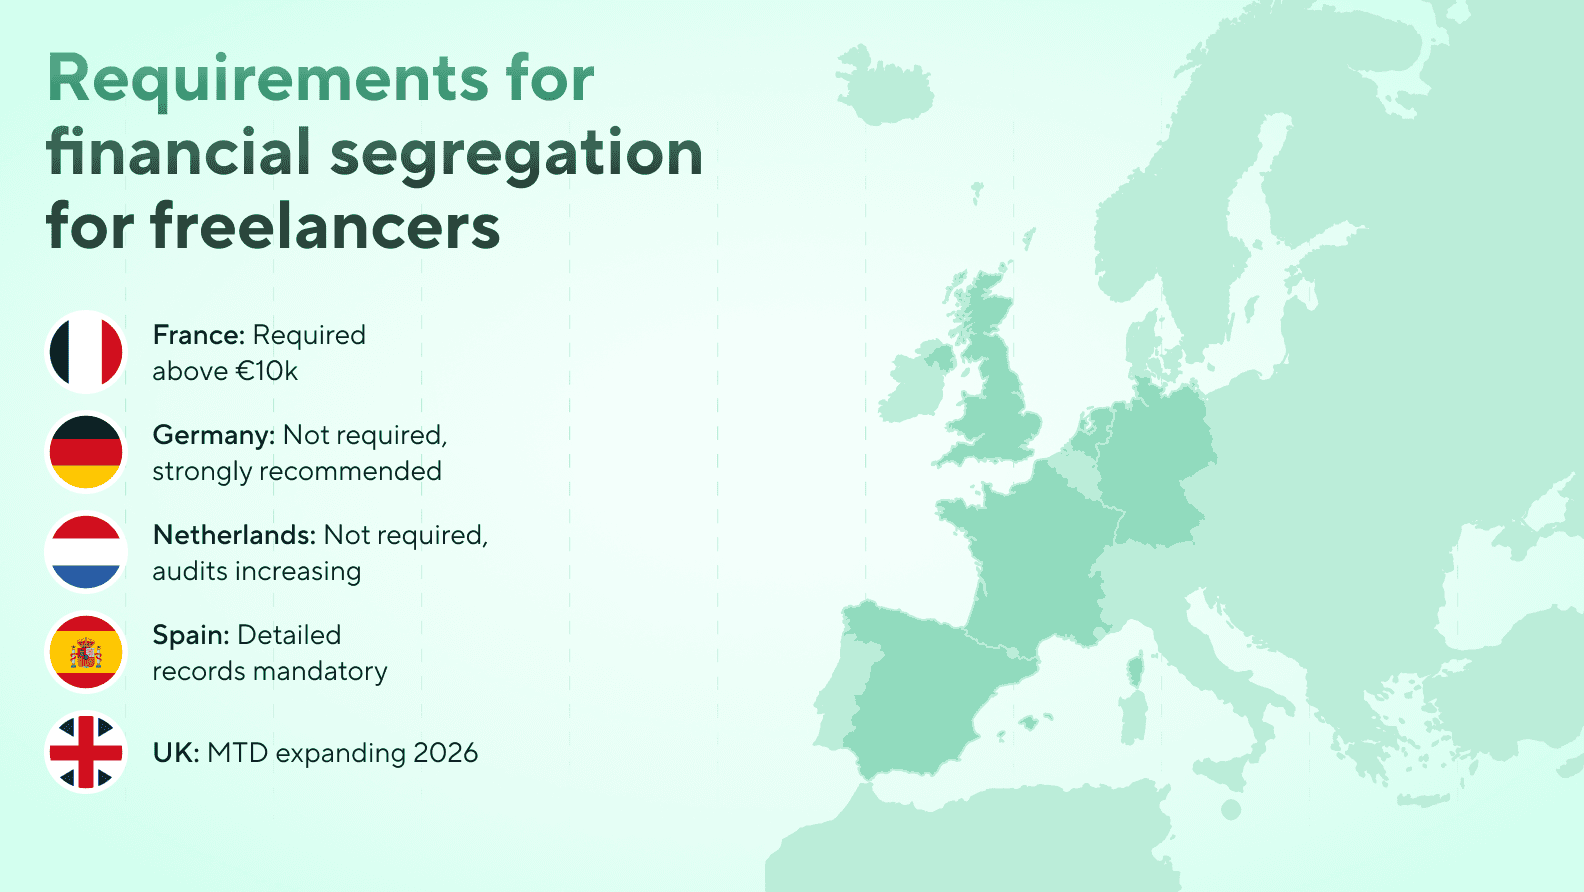
Entre los freelancers persiste el mito de que separar las finanzas personales y las de la actividad es opcional: algo recomendable más que una necesidad práctica. Legalmente, la mayoría de las jurisdicciones europeas no exigen una cuenta separada a los empresarios individuales. Pero, en la práctica, trabajar sin ella es como conducir sin cuadro de mandos: técnicamente posible, pero bastante más arriesgado.
Esto es lo que esperan las distintas jurisdicciones:
horizontal scroll
| País | Requisito legal | Realidad práctica |
|---|---|---|
| Alemania | Los Freiberufler no tienen obligación legal de tener una cuenta profesional separada | El Finanzamt espera una documentación clara. Las cuentas mezcladas complican mucho la preparación de la EÜR (cuenta simplificada de ingresos y gastos) y despiertan sospechas en una inspección |
| Francia | Desde 2019, los micro-entrepreneurs que ingresan más de 10.000 € al año deben tener una cuenta dedicada | Incluso por debajo del umbral, los contables recomiendan unánimemente separar las cuentas para mayor claridad en el Impôt sur le Revenu |
| Reino Unido | No hay requisito legal para los sole traders, pero el Self Assessment de HMRC exige registros detallados de ingresos y gastos | La ampliación de Making Tax Digital (MTD) en 2026 aumenta los requisitos de registro digital para los autónomos con ingresos superiores a 50.000 £ |
| Países Bajos | Los ZZP'ers no están obligados a tener una cuenta separada | La Belastingdienst cruza datos bancarios durante las inspecciones. Unos registros limpios son tu mejor defensa |
| España | Los autónomos deben llevar registros detallados de ingresos y gastos | Las inspecciones de Hacienda han aumentado desde 2023. Una cuenta dedicada simplifica la llevanza de los libros de ingresos y gastos |
El patrón se repite en toda Europa: incluso donde la separación no es obligatoria por ley, las consecuencias prácticas de no hacerla van de lo incómodo a lo caro.
Una traductora freelance afincada en Ámsterdam compartió su experiencia: «Me llegó una carta de la Belastingdienst pidiéndome que explicara siete movimientos concretos de 2023. Todos eran gastos profesionales legítimos: software de traducción, una entrada para un congreso, libros de consulta. Pero, como estaban mezclados con gastos personales en la misma cuenta, tuve que redactar una explicación para cada uno. Me llevó dos jornadas de trabajo completas. Con una cuenta separada, no habría ningún problema».
La estructura de cinco cuentas que cambió mi forma de trabajar
Tras el desastre del primer año, probé la solución obvia: una cuenta personal y otra profesional. Ayudó, pero no bastó. El problema era el calendario de la tesorería. Los pagos de los clientes son irregulares. Las obligaciones fiscales, no. Recibía un pago grande, me sentía con dinero, gastaba una parte y luego iba con prisas cuando tocaba pagar los impuestos trimestrales.
El sistema que funciona de verdad —y que recomiendan varios de los asesores con los que he hablado— usa cuentas o monederos con un propósito concreto para crear una disciplina financiera integrada:
horizontal scroll
| Cuenta / monedero | Propósito | Regla | Por qué importa |
|---|---|---|---|
| Entradas de la actividad | Aquí llegan todos los pagos de clientes | Nada personal toca esta cuenta. Es el IBAN que figura en tus facturas | Crea un rastro limpio, de la factura al cobro, ante una inspección |
| Reserva para impuestos | Impuesto sobre la renta + cotizaciones sociales | Transfiere de inmediato entre el 25 y el 35 % de cada cobro | Los pagos trimestrales están cubiertos sin estrés. Sin sorpresas a final de año |
| Reserva para el IVA | IVA cobrado a los clientes | Si estás dado de alta en el IVA, aparta la parte de IVA de cada factura | El dinero del IVA nunca es «tuyo»: tratarlo por separado evita gastarlo por error |
| Gastos de la actividad | Software, equipos, viajes, formación profesional | Recárgala cada mes desde la cuenta de entradas. Paga desde aquí todos los gastos de la actividad | Todos los movimientos de esta cuenta son deducibles por defecto. Simplifica muchísimo la contabilidad |
| Personal | Tu «sueldo» | Transfiérete una cantidad fija cada mes: tu «sueldo» | Te obliga a hacer presupuesto como si fueras asalariado. Frena el ciclo de rachas buenas y malas |
Sobre el papel, esta estructura parece demasiado compleja. En la práctica, se tarda unos quince minutos en configurarla si tu proveedor de servicios financieros admite varios monederos o subcuentas, y ahorra horas cada mes en contabilidad y años de estrés en época de impuestos.
Los productos con herramientas financieras para empresas que ofrecen varios monederos en una sola app lo ponen especialmente fácil: puedes crear monederos con un propósito concreto para la reserva de impuestos, los gastos de la actividad y el gasto personal sin abrir cuentas en cinco entidades distintas. La clave es que cada monedero funcione como un contenedor claro con un único propósito.
Un diseñador UX que conozco en Lisboa usa una versión de este sistema y describe así el cambio: «Antes siempre iba a ciegas. ¿Me puedo permitir este congreso? ¿Tengo suficiente para los impuestos? Ahora miro el monedero de impuestos y lo sé al instante. El de gastos de la actividad me dice cuánto margen tengo. Me quitó una ansiedad financiera que de verdad estaba afectando a mi trabajo».
Esta estructura tiene un beneficio secundario que la mayoría de los freelancers pasa por alto. El dinero que apartas para impuestos se queda en tu monedero de reserva semanas o meses antes de llegar a Hacienda. Para un freelance que gana 50.000 € al año y aparta el 30 %, son 15.000 € que pasan cada año por el monedero de impuestos, con un saldo que a menudo se mueve entre 3.000 y 7.000 € entre un pago trimestral y otro. En un esquema tradicional, ese dinero está parado. Blackcat te da acceso a una recompensa* del 4 % anual sobre tu saldo en EUR, que se abona cada mes en euros, sin necesidad de inmovilizar tu dinero en una cuenta de ahorro aparte. En la práctica, la disciplina de separar el dinero de los impuestos te da además un pequeño extra sobre un dinero que ibas a apartar de todos modos. Con una reserva para impuestos de 5.000 €, eso supone unos 200 € al año: suficiente para pagar la suscripción a un programa de contabilidad o buena parte de los honorarios de tu asesor fiscal a final de año.
IVA, cotizaciones sociales y las complicaciones de las que nadie te avisa
Separar el dinero personal y el de tu actividad freelance parece sencillo hasta que entra en juego el IVA. Si estás dado de alta en el IVA —y en muchos países europeos lo estarás en cuanto tu facturación supere un umbral relativamente bajo—, el dinero que te pagan los clientes incluye una parte que nunca fue tuya. Es de Hacienda.
Los umbrales varían mucho dentro de la UE. En Alemania, la Kleinunternehmerregelung exime desde 2025 a los freelancers cuya facturación no superó los 25.000 € el año anterior, con un tope de 100.000 € para el año en curso. Francia tiene umbrales distintos según el tipo de servicio. El Reino Unido exige darse de alta en el IVA cuando la facturación sujeta supera las 90.000 £. Y, desde enero de 2025, la UE aplica un nuevo régimen transfronterizo para pymes con un umbral de 100.000 € para las ventas exentas entre estados miembros, algo relevante si tienes clientes en varios países de la UE.
El error que más veo: freelancers que alcanzan el umbral, se dan de alta en el IVA y siguen trabajando con una sola cuenta. Emiten facturas con el IVA incluido, reciben el importe íntegro y lo cuentan mentalmente todo como ingreso. Cuando llega la declaración trimestral del IVA, el dinero ya se ha gastado. No es un riesgo teórico. Una asesora de Dublín me contó que es la crisis de tesorería más frecuente que ve entre sus clientes autónomos.
Las cotizaciones sociales añaden otra capa. En Alemania, aunque los Freiberufler están exentos del impuesto sobre actividades económicas (Gewerbesteuer), siguen teniendo que afrontar el seguro médico, la previsión para la jubilación y, posiblemente, la Künstlersozialkasse si trabajan en ámbitos creativos. En Francia, los micro-entrepreneurs pagan cotisations sociales que pueden suponer entre el 22 y el 26 % de la facturación según el tipo de actividad, y que la URSSAF recauda mensual o trimestralmente. En España, la tarifa plana para los nuevos autónomos se ha reformado, pero las cotizaciones siguen teniendo que presupuestarse aparte del impuesto sobre la renta.
La estructura de cinco cuentas cubre todo esto, pero solo si calibras bien los porcentajes para tu jurisdicción. Un Freiberufler alemán que gane 60.000 € puede apartar entre el 25 y el 30 % para el impuesto sobre la renta, y el seguro médico por separado. Un micro-entrepreneur francés acogido a ese régimen puede necesitar presupuestar entre el 22 y el 26 % para las cotizaciones sociales que paga a la URSSAF, más el impuesto sobre la renta. Equivocarse en el reparto, en cualquiera de las dos direcciones, te cuesta dinero: o en sanciones o en efectivo parado sin necesidad.
Cuando las criptomonedas y los cobros en varias divisas añaden otra capa
Cada vez más freelancers europeos cobran una parte de sus ingresos en criptomonedas. Un desarrollador en Estonia puede acordar con un cliente estadounidense que le pague en USDC en lugar de por transferencia internacional tradicional. Una estratega de contenidos en Berlín puede tener a la mayoría de sus clientes pagándole en EUR por SEPA, pero a uno pagándole en bitcoin.
Esto genera dos hechos imponibles distintos que muchos freelancers confunden. El primero es sencillo: cuando recibes cripto como pago por tus servicios, el valor de mercado íntegro en el momento de recibirla es renta sujeta a impuestos, igual que si recibieras euros. Tributas por ese importe, pase lo que pase después con el precio.
El segundo se produce cuando conviertes esa cripto a euros. Si el precio ha cambiado entre la recepción y la conversión, la diferencia es una ganancia o una pérdida aparte que también tributa. En Alemania, esto se rige por el §23 EStG (operaciones privadas de enajenación). Si mantienes la cripto más de un año antes de venderla, la ganancia está exenta. Pero la mayoría de los freelancers convierten en días o semanas para cubrir el alquiler y los gastos corrientes, lo que significa que la ganancia tributa íntegramente.
El problema práctico no es que el dinero fiat y la cripto lleguen a la misma cuenta; no pueden, porque circulan por vías distintas. La cripto llega a un monedero; los euros, a tu IBAN. El problema es la conciliación: casar el valor en EUR en el momento en que recibiste cada pago en cripto, controlar el periodo de tenencia, calcular la ganancia o pérdida en la conversión y vincularlo todo a facturas concretas. Haz eso en dos o tres plataformas con movimientos semanales y la contabilidad de fin de año se vuelve realmente penosa.
Aquí es donde importa tener una única interfaz que gestione tanto las transferencias SEPA como un servicio cripto integrado. No porque resuelva la complejidad fiscal —sigues teniendo que registrar cada hecho imponible—, sino porque reduce las plataformas que tienes que conciliar de tres o cuatro a una. Cada plataforma que eliminas es una categoría de datos perdidos que no tendrás que perseguir en enero.
Qué cambió en 2026 (y qué viene después)
Varios cambios normativos de 2025 y 2026 han hecho que separar las finanzas sea más importante que hace solo dos años:
Making Tax Digital se amplía en el Reino Unido. Desde abril de 2026, los autónomos y arrendadores con ingresos superiores a 50.000 £ deben usar software compatible con MTD para el impuesto sobre la renta. Esto implica enviar actualizaciones digitales trimestrales a HMRC, algo muchísimo más fácil si los movimientos de tu actividad ya están bien separados y categorizados.
El paquete europeo del IVA en la era digital (ViDA) se está implantando por fases hasta 2030. El cruce de datos entre administraciones tributarias, procesadores de pagos y plataformas se está automatizando. Las discrepancias entre los ingresos declarados y los movimientos de las cuentas se detectarán de forma sistemática, no aleatoria. Los freelancers con una separación financiera limpia tienen menos probabilidades de generar falsos positivos.
El régimen transfronterizo de IVA para pymes de la UE, en vigor desde enero de 2025, introduce el umbral de 100.000 € para las ventas exentas de IVA entre estados miembros. Para los freelancers que trabajan con clientes de varios países de la UE, saber si se están acercando a ese umbral exige una visión clara de los ingresos de la actividad, y eso implica tenerlos separados del gasto personal.
Las obligaciones de información de las plataformas siguen ampliándose. La directiva DAC7 de la UE obliga a las plataformas digitales a comunicar los ingresos de los vendedores a las administraciones tributarias. Si recibes ingresos a través de plataformas además de pagos directos de clientes, y todo va a una sola cuenta, cuadrar los ingresos declarados por las plataformas con tus propios registros se complica innecesariamente.
La dirección está clara: el control tributario en Europa es cada vez más digital, más automatizado y más transfronterizo. Los freelancers que lo llevarán sin problemas son los que ya tienen sus finanzas en orden. Los que lo pasarán mal son los que siguen moviéndolo todo por una sola cuenta con la esperanza de que nadie se dé cuenta.
Preguntas frecuentes
¿Cómo separo mi dinero personal y el de mi actividad freelance?
Abre una cuenta o un monedero dedicado a los ingresos de tu actividad. Crea reservas separadas para los impuestos y el IVA. Págate una cantidad fija en tu cuenta personal. El objetivo es que cada movimiento de cada cuenta tenga un propósito único y evidente. Esta forma de separar las finanzas personales y las de la actividad no requiere herramientas complejas: solo disciplina y la estructura de cuentas adecuada.
¿Necesita un freelance una cuenta profesional separada?
En la mayoría de los países europeos, los empresarios individuales no están legalmente obligados a tener una cuenta profesional para sus ingresos por cuenta propia. Francia es una excepción para los micro-entrepreneurs que superan los 10.000 €. Pero, en la práctica, no tenerla te cuesta tiempo, dinero y riesgo ante una inspección. Todos los contables y asesores fiscales con los que he hablado la recomiendan sin excepción.
¿Puedo usar mi cuenta personal para los ingresos de mi actividad freelance?
En la mayoría de las jurisdicciones, puedes. No deberías. Mezclar las finanzas personales y las de la actividad dificulta el control de los gastos, hace que se te pasen más deducciones y complica defender tu declaración si te la cuestionan. La mejor forma de gestionar tus ingresos y pagos como autónomo es mantenerlos separados desde el primer día.
¿Por qué importa para los impuestos separar las finanzas personales y las de la actividad?
Por tres razones: deduces más porque los gastos de la actividad están a la vista, evitas pagar de más en los pagos trimestrales porque el beneficio está claro y reduces el riesgo ante una inspección porque tus registros son creíbles. Para la mayoría de los freelancers, la separación se amortiza en el primer ejercicio fiscal.
¿Cómo ayuda una cuenta separada a controlar los gastos de la actividad freelance?
Cuando todos los movimientos de una cuenta son de la actividad, categorizarlos es trivial. La contabilidad de fin de año deja de ser arqueología —excavar entre movimientos mezclados— para convertirse en verificación: confirmar lo que ya está organizado. Es la diferencia entre tres semanas de estrés y una tarde de rutina.
¿Cuál es la mejor forma de gestionar los ingresos y pagos como autónomo?
Usa el enfoque de varios monederos: contenedores separados para los ingresos, las reservas para impuestos, los gastos de la actividad y el gasto personal. Las soluciones de cuenta para las finanzas de autónomos que admiten varios monederos te permiten hacerlo en una sola app, lo que simplifica la configuración sin renunciar a la separación. Combínalo con un programa de contabilidad que importe los movimientos automáticamente y tendrás un sistema que funciona solo.
Resumen
Separar el dinero personal y el de tu actividad freelance no es un lujo administrativo. Es la decisión financiera que más compensa a un freelance, medida en deducciones recuperadas, sanciones evitadas, menos estrés y horas de vida que no pasas reconstruyendo qué ocurrió en tu cuenta el pasado marzo.
La estructura no tiene por qué ser complicada. Una cuenta dedicada a las entradas de la actividad, una reserva para impuestos, una reserva para el IVA si corresponde, una cuenta de gastos y una cuenta personal para tu sueldo. Ajusta los porcentajes a tu jurisdicción, automatiza las transferencias y olvídate hasta la temporada de impuestos, cuando te preguntarás por qué lo hacías de otra manera.
El control tributario en Europa es cada año más digital y más automatizado. Los freelancers que separen sus finanzas pronto apenas lo notarán. Los que esperen lo notarán, y mucho.
Este artículo se basa en mi propia experiencia como freelance en Europa y en conversaciones con asesores fiscales y otros profesionales por cuenta propia. No constituye asesoramiento fiscal, legal ni financiero. Las normas fiscales varían según el país, cambian con frecuencia y dependen de tu situación concreta. Para tomar decisiones sobre tus finanzas y tus obligaciones fiscales, consulta a un asesor fiscal o contable cualificado en tu jurisdicción.
*El pago de bonificación forma parte del programa de fidelización proporcionado por Baltic Technology Solutions OÜ. Puedes consultar los términos y condiciones detallados en Términos y condiciones del programa de fidelización de Baltic Technology Solutions.