Tabla de contenidos
Tabla de contenidos
Qué hacen realmente los hoteles y las empresas de alquiler cuando «cobran» en tu tarjeta al llegarEntonces, ¿por qué rechazan la tarjeta?La diferencia del BIN de crédito: por qué unas tarjetas fintech funcionan donde otras noQué hacer antes de tu viajeReferencia rápida: qué suele funcionar y dóndeEn resumen
Tabla de contenidos
Le pasa a mucha gente, y lo frustrante es que no tiene casi nada que ver con si tienes fondos suficientes. Tiene que ver con un mecanismo llamado retención por preautorización y con cómo interactúa con el tipo de tarjeta que llevas. Cuando entiendes la lógica, la solución suele ser sencilla, pero antes hay que saber qué está pasando.
Esta guía explica por qué se producen los rechazos, qué tipos de tarjeta se ven más afectados, qué significa realmente una tarjeta «de tipo crédito» (credit-grade) y por qué importa, y qué puedes hacer antes de tu próximo viaje para que no te vuelva a ocurrir.
Qué hacen realmente los hoteles y las empresas de alquiler cuando «cobran» en tu tarjeta al llegar
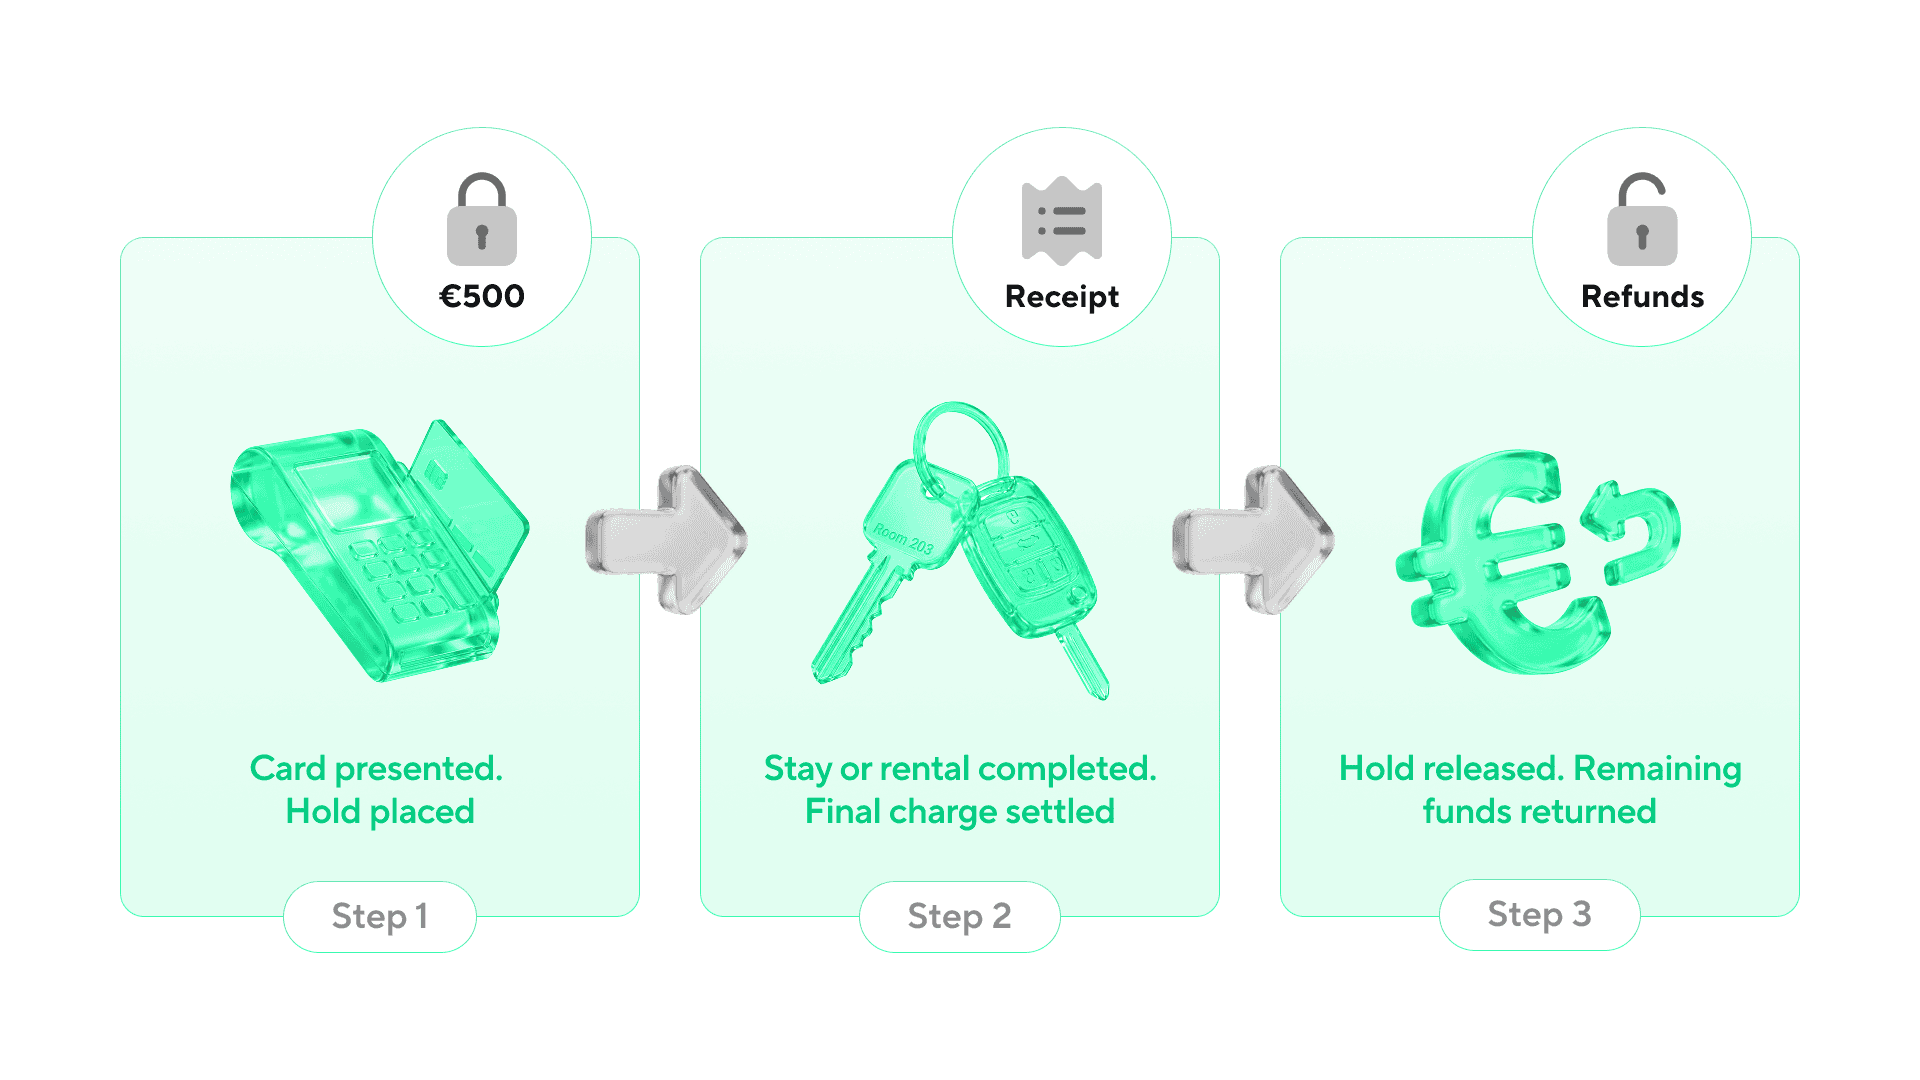
Esto es lo que la mayoría no sabe: cuando entregas la tarjeta en un hotel o en el mostrador de alquiler de coches, todavía no te están cobrando la estancia ni el alquiler. Lo que hacen es aplicar una retención temporal —también llamada preautorización— sobre tu tarjeta.
Funciona así: el hotel o la empresa de alquiler envía a la entidad emisora de tu tarjeta una solicitud de autorización por un importe estimado. La entidad bloquea esos fondos. El dinero no se va a ninguna parte, pero deja de estar disponible para que lo gastes. Cuando dejas la habitación o devuelves el coche, se liquida el cargo real y se libera la retención.
¿Por qué lo hacen? Porque al llegar no se sabe cuál será la factura final. Puede que pidas servicio de habitaciones. Puede que devuelvas el coche con el depósito vacío. Puede que rayes el parachoques. La retención es su garantía de que habrá fondos cuando se calcule el importe final.
Las retenciones son más altas de lo que la mayoría espera:
horizontal scroll
| Tipo de comercio | Retención habitual (Europa) |
|---|---|
| Hotel económico (1–2 noches) | 50–150 € además del precio de la habitación |
| Hotel de 4 estrellas | 200–500 € |
| Alquiler de coche (gama económica) | 200–400 € |
| Alquiler de coche (gama premium/SUV) | 500–1.500 € |
| Alquiler de coche en aeropuerto | A menudo más alta que en las oficinas de ciudad |
Y aquí está el detalle clave: la retención se mantiene en tu tarjeta varios días después de dejar el hotel o devolver el coche. Normalmente entre 3 y 7 días hábiles, a veces más, según la entidad emisora. Si viajas y usas la misma tarjeta en varios hoteles seguidos, esas retenciones se acumulan; durante el viaje también pueden serte útiles las transferencias SEPA para gestionar el dinero del viaje.
Los datos del sector del alquiler de coches confirman lo que cuentan los viajeros: los sistemas de pago de los comercios tratan muchas tarjetas emitidas por fintech como de prepago o «equivalentes a efectivo», sea cual sea el saldo que haya detrás. Cuando un terminal marca así una tarjeta, algunos mostradores de alquiler la rechazan automáticamente para la retención de la fianza, aunque esa misma tarjeta sirva para pagar la factura final al devolver el coche. La diferencia importa: no es que tu dinero no valga, es que la clasificación técnica de la tarjeta no coincide con lo que el sistema del comercio exige para una preautorización. Si tu tarjeta se presenta como una alternativa económica y pensada para viajar frente a las tarjetas tradicionales, no des por hecho que eso incluye las fianzas de hotel y las retenciones de garantía de los alquileres. Son precisamente las operaciones en las que la clasificación de la tarjeta se aplica con más rigor.
Entonces, ¿por qué rechazan la tarjeta?
Hay varios motivos, y conviene separarlos porque la solución es distinta en cada caso.
Motivo 1: no hay saldo disponible suficiente, aunque el total parezca correcto
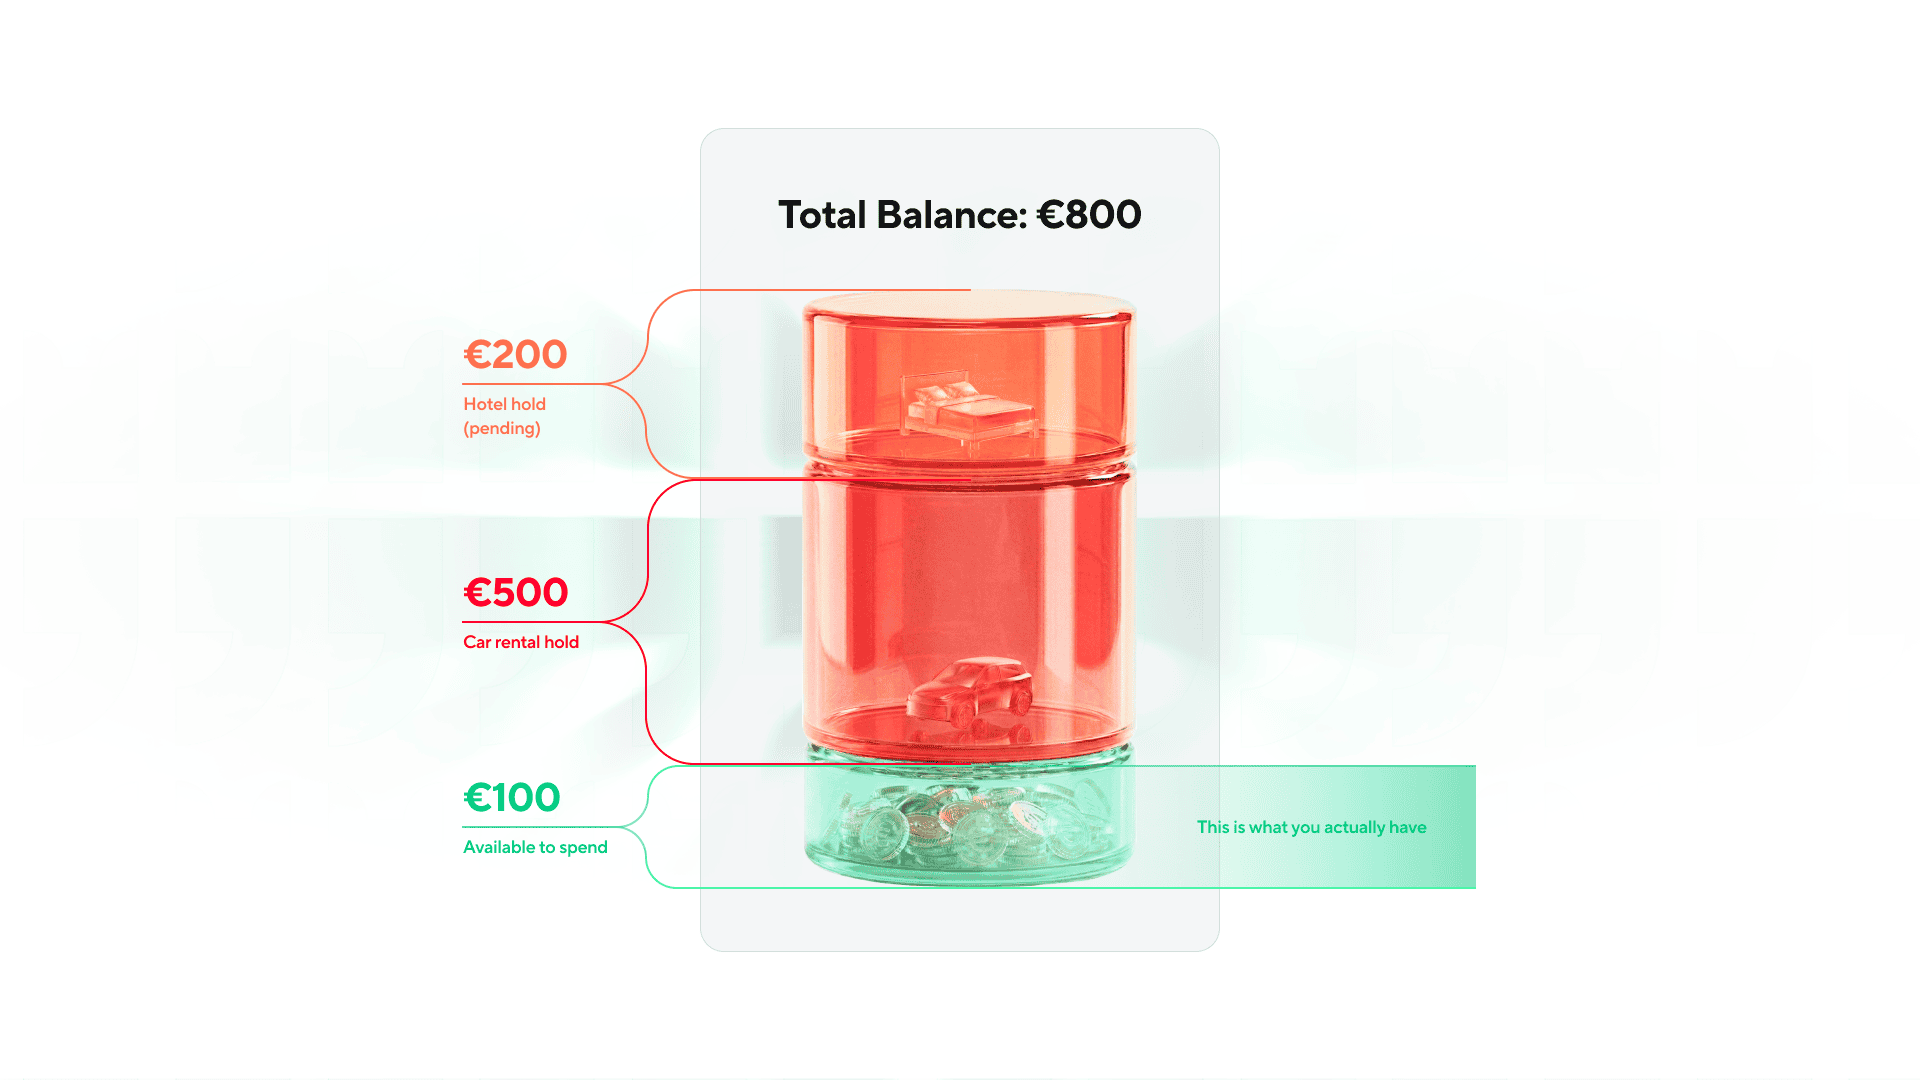
Imagina que tienes 800 € en la cuenta y reservas un alquiler de coche de 300 €. Debería bastar, ¿no? Salvo que el mostrador aplica una retención de 500 € como fianza y, si el hotel anterior ya te retuvo 200 € que todavía no se han liberado, tu saldo disponible real en ese momento es de 800 € − 200 € = 600 €. La retención de 500 € cabe, pero por poco. Súmale el margen de seguridad antifraude que aplique la entidad emisora y es posible que te la rechacen.
La regla práctica: ten siempre bastante más disponible que la suma de todas las retenciones que esperas. Cuando viajes, cuenta con un margen de al menos 500–800 € por encima de lo que piensas gastar.
Motivo 2: rechazan directamente tu tipo de tarjeta Aquí la cosa se vuelve más técnica, y es donde el tipo de tarjeta que llevas marca una diferencia real.
Cuando un terminal procesa una operación, lo primero que lee es el BIN (Bank Identification Number, número de identificación bancaria), es decir, los primeros 6–8 dígitos del número de tu tarjeta. Con eso, el sistema sabe al instante si la tarjeta está clasificada como de crédito, de débito o de prepago.
Muchos hoteles y empresas de alquiler de coches tienen una política clara: no aceptan tarjetas de prepago para las fianzas. Punto. No por tu saldo, sino por la propia clasificación de la tarjeta. Algunos también rechazan las tarjetas de débito normales y exigen específicamente una de crédito.
El razonamiento: para el comercio, el proceso de autorización de una tarjeta de crédito es más predecible. Sabe que la entidad emisora garantiza los fondos hasta tu límite de crédito. Con una tarjeta de prepago, el emisor tiene una infraestructura menos estandarizada para las retenciones, y el comercio confía menos en que la retención se comporte correctamente cuando vaya a liquidarla.
Por eso mucha gente que se ha pasado a tarjetas fintech —que a menudo se clasifican como de prepago— se encuentra con este problema aunque tenga un saldo perfectamente saneado.
No es un problema teórico. Los foros de viajes y las comunidades fintech están llenos de historias de personas a las que rechazaron en el mostrador de alquiler de coches —a veces varias veces en el mismo viaje— porque su tarjeta figuraba como de prepago. En muchos casos eran tarjetas que se anunciaban precisamente como tarjetas para viajar, con tipos de cambio competitivos y sin comisiones por operaciones en el extranjero. Los viajeros tenían fondos de sobra. La tarjeta funcionaba perfectamente en restaurantes, tiendas y cajeros. Pero en el mostrador de alquiler, el terminal leía el BIN, clasificaba la tarjeta como de prepago y el empleado decía: «Lo siento, necesitamos una tarjeta de crédito». Algunos usuarios cuentan que, incluso cuando su proveedor fintech les había cambiado a un producto de crédito de verdad, el mostrador seguía rechazando la tarjeta porque no reconocía a la empresa que había detrás como una entidad tradicional. La tarjeta en sí estaba bien, pero el sistema no la trataba así.
Motivo 3: los sistemas antifraude de tu emisor la han bloqueado
Para los controles de seguridad de la tarjeta, y más aún con normas de seguridad de pagos más estrictas, las solicitudes de preautorización elevadas no se parecen a las compras habituales. Una retención de 400 € en un aeropuerto desconocido de otro país, aplicada por un tipo de comercio que tu tarjeta nunca ha visto, es exactamente el tipo de operación que activa controles de pago reforzados, aunque todo sea legítimo.
Tu emisor puede simplemente frenarla hasta verificarla, como parte de la seguridad de las tarjetas de pago, y en el mostrador solo ven «denegada», sin más información.
Motivo 4: el nombre o los documentos no coinciden
Muchas empresas de alquiler exigen que la tarjeta con la que se deja la fianza esté exactamente a nombre del conductor principal. Si la reserva está a un nombre y la tarjeta a otro —aunque sea el de tu cónyuge o tu pareja—, el mostrador puede rechazarla. Es un rechazo por política de la empresa, no por la tarjeta, pero en el mostrador el resultado es el mismo.
La diferencia del BIN de crédito: por qué unas tarjetas fintech funcionan donde otras no
Esto es algo que despista a muchos usuarios de tarjetas fintech modernas.
No todas las tarjetas fintech son iguales en la recepción de un hotel o en un mostrador de alquiler. La diferencia está en cómo se clasifica la tarjeta a nivel de red; otra vez, el BIN.
Un BIN de prepago le dice al sistema del comercio: «esto es una tarjeta de prepago». Muchos sistemas de alquiler y de hoteles la rechazan automáticamente, sea cual sea el saldo o el emisor.
Un BIN de crédito —lo que a veces se llama una tarjeta de tipo crédito o credit-grade— le dice al sistema: «esto es una tarjeta de tipo crédito». Recibe el mismo trato que una tarjeta de crédito en la gestión de la autorización. El sistema del comercio acepta la retención, la procesa correctamente y tú te llevas las llaves del coche.
Esto importa especialmente a quienes usan cuentas de dinero electrónico y tarjetas de pago fintech. Muchas de estas tarjetas funcionan con BIN de prepago, y esa es una de las razones por las que los usuarios cuentan que se las rechazan en los mostradores de alquiler aunque usen la misma tarjeta en todas partes sin problemas.
La tarjeta de pago Blackcat, que puedes consultar en blackcat.app, tiene un BIN de tipo crédito, así que, aunque no ofrece productos de crédito ni descubiertos, se acepta ampliamente para reservas de hotel, alquileres de coches y retenciones de fianza en las que se rechazan las tarjetas de prepago estándar.
Qué hacer antes de tu viaje
Casi todo esto se puede evitar con un poco de preparación.
Comprueba qué tipo de tarjeta llevas. Si no sabes si tu tarjeta fintech funciona con un BIN de prepago o de crédito, consulta la documentación de la tarjeta o pregunta al servicio de atención al cliente. Importa.
Avisa a tu emisor antes de viajar. A la mayoría de los emisores les sigue viniendo bien saber con antelación que vas a viajar, sobre todo por las solicitudes de autorización elevadas en el extranjero. Aunque tu emisor diga que «ya no hace falta avisar de los viajes», una notificación rápida en la app o una llamada te lleva dos minutos y puede evitar un bloqueo antifraude en el peor momento.
Mira tu saldo disponible, no tu saldo total. Antes de ir al mostrador de alquiler, haz la cuenta: saldo total, menos las retenciones pendientes, menos lo que piensas gastar. Esa es la cantidad que tienes disponible de verdad. Asegúrate de que la fianza del alquiler cabe con holgura.
Lleva una tarjeta de reserva. Aunque tu tarjeta principal debería funcionar, tener una segunda —idealmente de otro tipo y de otro emisor— es la solución práctica cuando estás en un mostrador del aeropuerto a las 23:00 y cierran en diez minutos.
Conoce el plazo de liberación de las retenciones. Si tu viaje tiene varias etapas con hoteles, la retención del primero puede seguir activa cuando llegues al segundo. Tenlo en cuenta en tu presupuesto. Las retenciones suelen tardar entre 3 y 7 días hábiles en liberarse, a veces más.
Referencia rápida: qué suele funcionar y dónde
horizontal scroll
| Situación | Funciona con fiabilidad | Funciona a veces | Se rechaza a menudo |
|---|---|---|---|
| Llegada al hotel (europeo de 3–4 estrellas) | Tarjeta de crédito, tarjeta de pago de tipo crédito | Tarjeta de débito estándar | Tarjeta de prepago |
| Alquiler de coche (estándar) | Tarjeta de crédito, tarjeta de pago de tipo crédito | Tarjeta de débito bancaria | Tarjeta de prepago, tarjeta solo virtual |
| Alquiler de coche en grandes aeropuertos | Tarjeta de crédito, tarjeta de pago de tipo crédito | Tarjeta de débito bancaria (compruébalo antes) | Prepago, virtual, sin datos en relieve |
| Alquiler de coche (gama premium/lujo) | Tarjeta de crédito | Tarjeta de pago de tipo crédito (compruébalo) | Débito, prepago |
| Airbnb / reserva de hotel online | La mayoría de tipos de tarjeta | — | Algunas de prepago |
En resumen
Te rechazan la tarjeta en hoteles y alquileres de coches por uno de estos cuatro motivos: no hay saldo disponible suficiente cuando se acumulan las retenciones, tu tipo de tarjeta se rechaza directamente (normalmente, la de prepago), un bloqueo antifraude por una autorización elevada e inusual, o el nombre no coincide en el mostrador.
La causa más fácil de evitar —y la que más sorprende— es llevar una tarjeta con BIN de prepago y toparse con una política del comercio que, directamente, no la acepta para las fianzas. Cambiar a una tarjeta con BIN de tipo crédito lo resuelve por completo, sin necesidad de tener una tarjeta de crédito de verdad. Mira cómo lo resuelve la tarjeta de pago Blackcat.
Antes de tu próximo viaje: comprueba tu tipo de tarjeta, revisa tu saldo disponible teniendo en cuenta las retenciones, avisa a tu emisor y lleva una tarjeta de reserva. Con esa combinación cubres la gran mayoría de situaciones.
Preguntas frecuentes
¿Por qué me rechazan la tarjeta en el alquiler de coches si tengo dinero suficiente?
Lo más probable es que sea un problema del tipo de tarjeta, no del saldo. Los mostradores de alquiler aplican una retención como fianza que puede ir de 200 a 1.500 €, y muchas oficinas rechazan directamente las tarjetas de prepago para ello, tengas el saldo que tengas. Si tu tarjeta fintech funciona con un BIN de prepago, la rechazarán aunque tengas fondos de sobra. Comprueba si tu tarjeta tiene un BIN de tipo crédito; si no lo tiene, lleva una de reserva.
¿Cuánto tiempo se mantiene la retención de un hotel en mi tarjeta?
Normalmente entre 3 y 7 días hábiles después de dejar el hotel, aunque depende de la entidad emisora. Algunas la liberan antes y otras tardan hasta 10 días. Si durante un viaje cambias de hotel, esas retenciones se pueden acumular, así que ten en cuenta el importe total de todas las retenciones activas al revisar tu saldo disponible.
¿Puedo usar una tarjeta virtual en un hotel o en un alquiler de coches?
Para reservas online, normalmente sí. En el mostrador, muchas empresas de alquiler exigen una tarjeta física con el nombre en relieve para la fianza. Las tarjetas solo virtuales se rechazan a menudo en el mostrador, aunque funcionen perfectamente online.
¿Qué diferencia hay entre una tarjeta de prepago y una tarjeta de tipo crédito?
Una tarjeta de prepago está clasificada a nivel de red como tarjeta de valor almacenado: cargas fondos en ella y gastas lo que hay. Una tarjeta de tipo crédito usa un BIN de crédito, lo que significa que la red de tarjetas la trata como una tarjeta de crédito en la forma de procesar las retenciones. Lo importante: no significa que estés pidiendo dinero prestado. La tarjeta de pago Blackcat es una tarjeta vinculada al saldo de tu cuenta, no un producto de crédito, pero su BIN de tipo crédito hace que se acepte donde no se aceptan las de prepago.
Mi tarjeta funcionó en un hotel el año pasado, pero esta vez la han rechazado. ¿Por qué?
Hay varias posibilidades: puede que el hotel haya endurecido su política de aceptación de tarjetas, que tu emisor haya marcado la operación como inusual (sobre todo si viajas al extranjero) o que tuvieras menos saldo disponible del que pensabas por las retenciones acumuladas en etapas anteriores del viaje. Conviene llamar a tu emisor de inmediato: muchas veces pueden levantar un bloqueo antifraude en el momento y dejarte volver a intentarlo.